


என்ன நடந்தது?
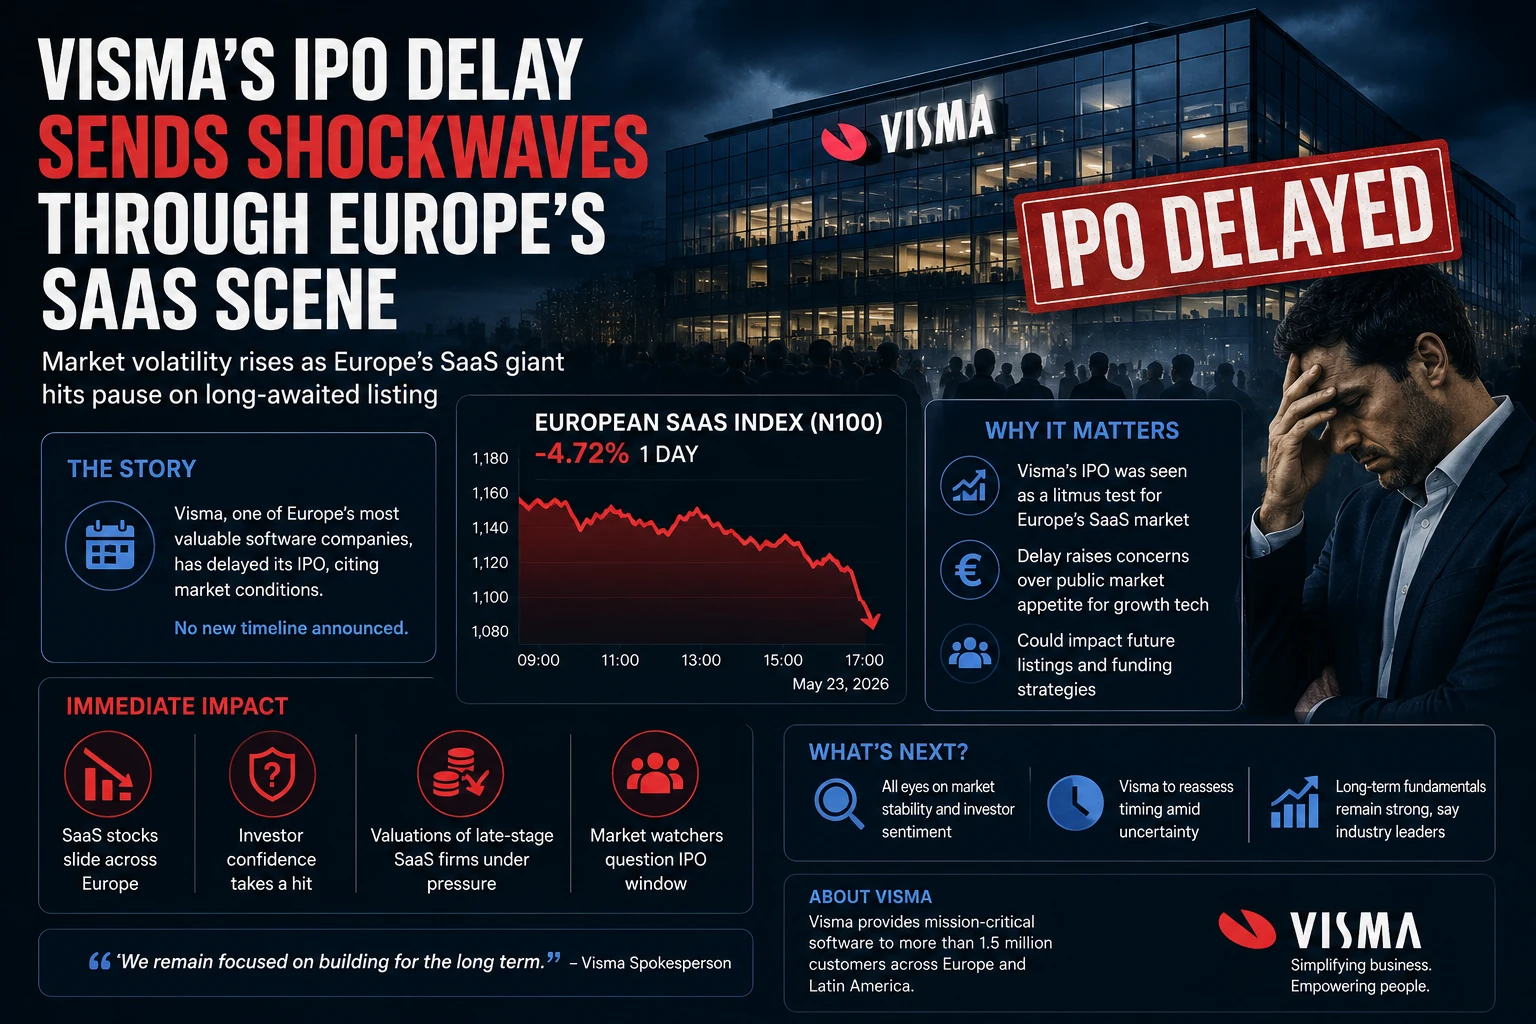
Scandinavian‑ல் உள்ள Visma, Oslo Stock Exchange‑ல் ஜூன் மாதம் IPO‑யை நடத்தத் திட்டமிட்டது. ஆனா நிர்வாகிகள் கேள்விகள் எழுப்பியதும், உலகளாவிய SaaS‑அப்ப்பாட்டில் நம்பிக்கை குறைந்ததும், Visma தன் பட்டியலை தள்ளிப் போட்டது.
இந்த தாமதம் “SaaSpocalypse” (SaaS‑அப்போகலிப்ஸ்) என்ற பயம் கூட அதிகரிக்க வைத்திருக்கிறது. சமீபத்திய பல SaaS நிறுவனங்கள் வருவாய் குறைவு, லாபம் குறைவு போன்ற பிரச்சினை காரணமாக பங்குச்சந்தை மதிப்பில் சரிவு கண்டுள்ளன.
ஏன் முக்கியம்?
Visma வெறும் மென்பொருள் விற்பனையாளர் கிடையாது. 1 மில்லியன் க்கும் மேற்பட்ட வாடிக்கையாளர்கள் – சிறு வியாபாரத்திலிருந்து பெரிய நிறுவனங்கள் வரை – அவர்களின் finance, HR, invoicing டூல்களைப் பயன்படுத்தி வேலை செய்கிறார்கள். ஒரு வெற்றிகரமான IPO, ஐரோப்பாவின் பிற fintech‑களுக்கு ஒரு benchmark‑ஆ இருக்கும்.
அதிலும் பெரியது, Visma‑யை வைத்திருக்கும் Hg. UK‑அடிப்படையிலான PE நிறுவனம் 2022‑ல் €10 billion fund-ஐ raise செய்தது, அதில் Visma முக்கிய முதலீடாக இருந்தது. IPO தாமதம், Hg‑யின் வருவாய்‑அனுபவத்தை நீட்டித்து, limited partners‑க்கு return‑ஐ தாமதப்படுத்தும்.
எண்கள் & காலவரிசை
- Visma‑யின் கடைசி பண்டிங்: €4.5 billion (2021)
- நிலையான IPO மதிப்பு: €19 billion (≈ $20.5 billion)
- FY 2023 வருவாய்: €3.3 billion, YoY 20% வளர்ச்சி
- Hg‑யின் பங்கு: Visma‑யில் ~45%
நிர்வாகிகள் revenue recognition, SME சந்தை வெளிப்பாடு போன்ற விஷயங்களில் கூடுதல் விளக்கங்களை கேட்டார்கள். Visma “மற்றும் சில வாரங்களில்” இதை சரி செய்யும் என்று கூறியுள்ளது.
இந்த கதை இந்தியாவை எப்படி பாதிக்கும்?
இந்திய SaaS‑இயக்கத் துறையும் வேகமாக வளர்ந்து கொண்டிருக்கிறது – Zoho, Freshworks, Chargebee போன்றவை உலகப் பங்குச் சந்தையில் வர முயற்சிக்கின்றன. Visma‑யின் தாமதம், புலனாய்வு (due diligence) மற்றும் சந்தை‑நேரம் (timing) முக்கியத்துவத்தை காட்டும் ஒரு எச்சரிக்கை.
நீங்கள் ஒரு இந்திய ஸ்டார்ட்‑அப் founder ஆக, அமெரிக்கா அல்லது ஐரோப்பா IPO‑யை கனவாகக் கொண்டிருந்தால், இங்கே சில பாடங்கள்:
- நிர்வாகி (regulatory) சோதனை அவசியம். ஐரோப்பிய எக்ஸ்சேஞ்சுகள் revenue model‑ஐ கடுமையாகக் காண்கின்றன.
- சந்தை‑நேரம் முக்கியம். உலகளாவிய slowdown அல்லது earnings miss‑கள் investor‑களின் appetite‑ஐ விரைவாகக் குறைக்கும்.
- PE‑யின் இரட்டை வாள். Capital‑ஐ பெறலாம், ஆனால் exit‑க்கு pressure‑ஐ அதிகரிக்கும்.
நீங்கள் investor ஆக இருந்தால், Visma‑யின் secondary market‑ல் discount‑ஆ வாங்கலாம், ஆனா அதேநேரம் பிற SaaS listings‑இல் risk‑ஐ அதிகமாகக் கருத வேண்டும்.
TamilTech‑ஓட கருத்து
முக்கியம் IPO‑யின் திகதி இல்லை; முக்கியம் SaaS சந்தை “அபோகலிப்ஸ்” என்ற மிரட்டலுக்கு என்ன சொல்லும் என்பதே. வளர்ச்சி விகிதம் சாதாரணமாகி, profit margin‑கள் அழுத்தம் பெறும் போது, valuation‑கள் கீழே வரத் தொடங்கும். Visma‑யின் தாமதம், இந்த narrative‑ஐ உறுதிப்படுத்துகிறது.
PE‑க்கு Hg‑யின் நிலை அதிக அழுத்தம். அவர்களின் அடுத்த நடவடிக்கை – private sale அல்லது மீண்டும் IPO – limited partners‑க்கு கேள்விகளை எழுப்பும். இதை பார்க்கும் போது, Indian SaaS‑கள் “growth at any cost” என்ற mindset‑இல் இருந்து “profitability first” என்ற mindset‑க்கு மாற வேண்டிய அவசரத்தைக் காண முடியும்.
அடுத்தது என்ன?
Visma, அடுத்த காலாண்டில் prospectus‑ஐ மீண்டும் சமர்ப்பிக்கப் போகிறது. பட்டியலிடும் போது, சந்தை correction‑ஐ பிரதிபலிக்கும் வகையில் share price‑ல் சிறிய dip‑ஐ எதிர்பார்க்கலாம்.
Hg, ThoughtSpot, Sophos போன்ற portfolio‑களை காட்டி, மொத்த fund performance‑ஐ சமநிலைப்படுத்த முயலும்.
European SaaS index‑ஐ கண்காணியுங்கள் – சில மாதங்களில் இந்த “apocalypse” narrative‑க்கு ஆதாரம் கிடைக்கும்.



கருத்துகள் (0)
Be the first to comment!