

முக்கிய விஷயங்கள்
- சீனாவின் food delivery சந்தை இந்தியாவை விட கிட்டத்தட்ட 22 மடங்கு பெரியது — அப்படியிருந்தும் Zomato, Swiggy unit economics Meituan அருகில் வந்துவிட்டன.
- ஒரு order-க்கு வரும் contribution margin மற்றும் delivery cost discipline இப்போ 2010-களின் cash-burn காலத்தை விட மிகவும் ஆரோக்கியமாக இருக்கிறது.
- UPI பேமெண்ட், metro நகர அடர்த்தி, யதார்த்தமான delivery fee — இவை சிறிய GMV-யிலும் efficiency கொண்டு வருகின்றன.
- Absolute profit-ல் இன்னும் சீனாவைப் பிடிக்கவில்லை; ஆனால் 2026-ல் இந்தியாவில் sustainable food delivery பாதை தெளிவாகத் தெரிகிறது.
- Blinkit, Instamart போன்ற quick commerce மற்றும் அதிக average order value — இரண்டு நிறுவனங்களுக்கும் அடுத்த பெரிய லீவர்கள்.
என்ன நடந்தது?
இந்தியாவின் food delivery சந்தை சீனா அளவுக்கு இல்லை. அது எல்லோருக்கும் தெரிஞ்ச விஷயம்தான். ஆனால் இப்போ ஆச்சரியமான விஷயம் வேறொன்று.
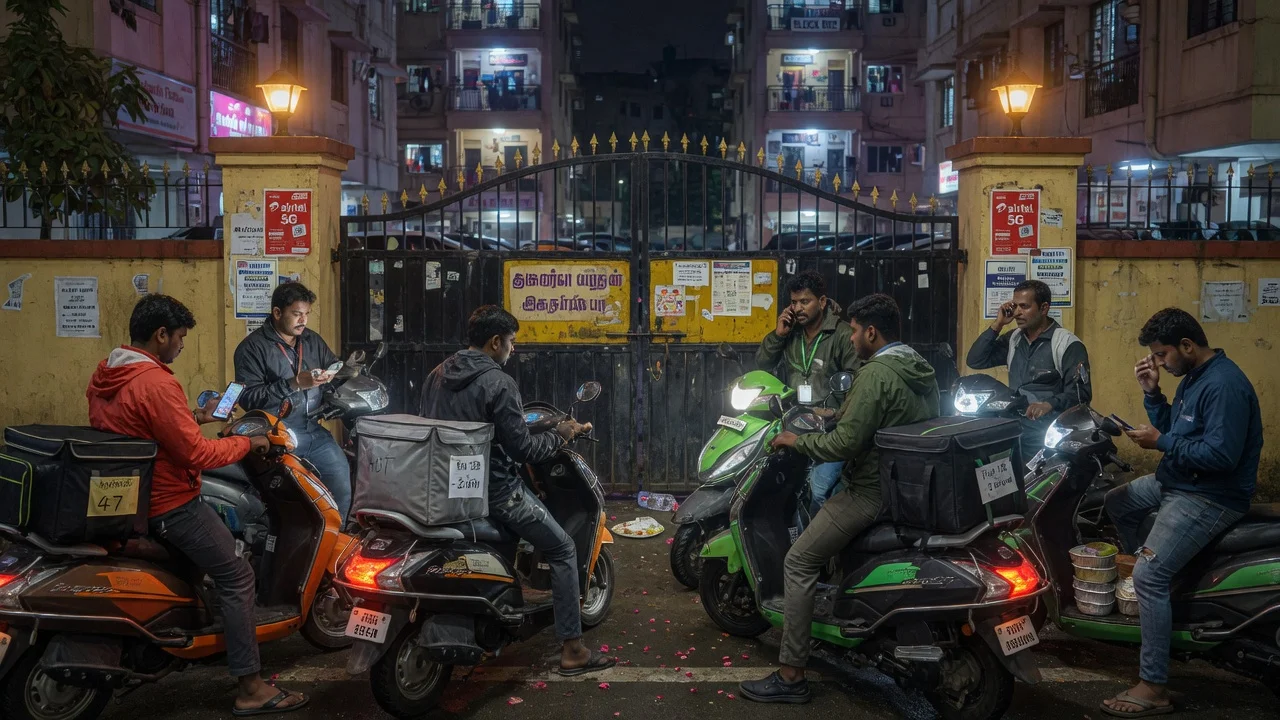
Zomato மற்றும் Swiggy — இந்த இரண்டு இந்திய apps-ம் food delivery unit economics-ல் Meituan அருகில் வந்துவிட்டன. Meituan என்ன? சீனாவின் பெரிய food delivery giant. அது இயங்கும் சந்தை இந்தியாவை விட கிட்டத்தட்ட 22 மடங்கு பெரியது.
பல வருஷம் கதை ஒரே மாதிரிதான் இருந்தது. இந்தியாவில் order density குறைவு, ticket size சிறியது, petrol + rider cost margin-ஐ சாப்பிடும் — அதனால்தான் cash burn. 2026 படம் வேறாகத் தெரிகிறது.
இரண்டு platforms-ம் delivery radius-ஐ சுருக்கின, தேவையான இடத்தில் restaurant take rate-ஐ சரிசெய்தன, வீண் promotions-ஐ வெட்டின. விளைவு? ஒரு order-க்கு வரும் contribution margin இப்போ “developing market apology” மாதிரி தெரியவில்லை. Scale அதிகமாக இருக்கும் நிறுவனத்தோடு ஒப்பிடத்தக்க அளவுக்கு வந்துவிட்டது.
இது Zomato அல்லது Swiggy திடீரென Meituan-ன் absolute profit அல்லது மொத்த GMV-யை பிடிச்சுட்டாங்கன்னு அர்த்தம் இல்லை. அப்படி இல்லை. பாயிண்ட் நெரோவாவும், இன்னும் interesting-ஆவும் இருக்கிறது: per-order economics அடிப்படையில், இந்தியாவின் இரண்டு பெரிய food apps பலர் இன்னும் ஒரு decade இருக்கும்னு நினைச்ச gap-ஐ மூடிவிட்டன.
Unit Economics என்ன? எப்படி வேலை செய்யும்?
Food delivery-ல unit economics என்றால் என்ன? எளிமையா சொன்னா — ஒரு order முடிஞ்ச பிறகு, delivery cost, packaging, payment fee, customer support போன்றவற்றை கழிச்சு மீதம் இருக்கும் contribution margin. Corporate overhead மற்றும் marketing இதற்கு முன்னாடி கணக்கு.
Meituan-க்கு நீண்ட காலமா சீன நகரங்களின் extreme density, அதிக order frequency, பெரிய merchant base — இவை எல்லாம் உதவின. இந்திய நகரங்களும் அடர்த்தியாகத்தான் இருக்கின்றன. ஆனால் மொத்த addressable market மிகச் சிறியது. Average order value-யும் வரலாற்றில் குறைவாகவே இருந்தது.
Zomato, Swiggy-க்கு என்ன மாறியது? Operational discipline + market maturity கலவை.
அதாவது, delivery partners-ஐ better route பண்றாங்க. Dark kitchen, cloud kitchen சில last-mile friction-ஐ குறைச்சாங்க. வாடிக்கையாளர்கள் endless free-delivery coupon-ல வாழாம, யதார்த்தமான delivery fee கட்டப் பழகிட்டாங்க. UPI வந்ததும் payment collection மலிவாகவும் நம்பகமாகவும் ஆச்சு — international card fee thin margin-ஐ சாப்பிடலை.
உதாரணமாக, ஒரு restaurant-ல இருந்து உங்க வீட்டுக்கு 3–4 கிமீ தூரம். முன்ன delivery radius பெரிசா இருந்தது, rider அலைஞ்சு cost ஏறிச்சு. இப்போ radius சுருங்கி, route smart-ஆ இருந்தா, ஒரு order-க்கு வரும் cost குறையும். அதே நேரம் restaurant partners unsustainable commission-ஐ எதிர்த்தாங்க. Platforms எப்போதும் take rate உயர்த்தி மட்டும் சமாளிக்க முடியாது — வேறு இடத்தில் efficiency தேட வேண்டியதாச்சு.
இந்தியாவில் என்ன மாறியது? ஏன் இப்போ முக்கியம்?
Scale இன்னும் முக்கியம்தான். சீனாவின் சந்தை அளவு Meituan-க்கு absolute profit-ல் பெரிய cushion கொடுக்கிறது. இந்தியாவில் அந்த cushion இல்லை. அதனால்தான் இந்த per-order முன்னேற்றம் இன்னும் பெரிய விஷயம்.
பாருங்க — UPI இந்தியாவுக்கு ஒரு பெரிய நன்மை. Payment fail குறைவு, settlement வேகம், fee மிகக் குறைவு. Card-heavy market-ல இருக்கும் cost friction இங்க குறைவு. Metro clusters-ல order density உயர்ந்தது. Bengaluru, Hyderabad, Mumbai, Delhi-NCR, Chennai போன்ற இடங்களில் delivery partner utilization மேம்பட்டது.
Restaurant partnerships-ம் முதிர்ச்சியடைந்தன. முன்ன “commission போடு, volume கொடு” என்ற மாடல் மட்டும் போதாதுன்னு இரு தரப்பும் புரிஞ்சுக்கிட்டன. Menu quality, prep time, packaging consistency — இவை delivery experience-ஐ நேரடியா பாதிக்கும். Platforms இதை monitor பண்ணி, underperforming partners-ஐ tighten பண்ண ஆரம்பிச்சாங்க.
Customer side-லயும் மாற்றம். Free delivery + heavy discount habit மெல்ல குறைஞ்சு, value-for-money habit வளர்ந்தது. அதாவது, “இலவசம்னா மட்டும் order” என்பதிலிருந்து “நேரம், quality, fee சேர்த்து பார்த்து order” என்ற நிலைக்கு நகர்வு. இது margin-க்கு நல்லது.
இந்தியாவுக்கு என்ன? Users, restaurants, investors
Users-க்கு என்ன? Delivery fee திடீரென மறைஞ்சு போகாது. ஆனால் service consistency மேம்பட வாய்ப்பு. Order delay குறையும், packaging better ஆகும், support response வேகமாகும் — unit economics ஆரோக்கியமா இருந்தா platforms இதில் invest பண்ண முடியும்.
Restaurants-க்கு? Commission pressure இன்னும் இருக்கும். ஆனால் platforms efficiency வேறு இடத்தில் தேடும்போது, “எப்போதும் commission ஏத்து” என்ற ஒரே வழி குறையும். Cloud kitchen / dark kitchen models சில brands-க்கு volume கொடுக்கும். சிறிய local restaurants-க்கு discovery முக்கியம் — ஆனால் unsustainable discount race குறையும்போது, margin கொஞ்சம் நிம்மதி அடையலாம்.
Investors-க்கு 2026 படம் தெளிவாகத் தெரிகிறது. முன்ன food delivery = endless cash burn story. இப்போ per-order economics competitive zone-ல வந்தது. Absolute profit Meituan அளவுக்கு இல்லை — அது market size வித்தியாசம். ஆனால் path to sustainability தெரிகிறது. Quick commerce — Blinkit, Instamart — மற்றும் higher average order value அடுத்த லீவர்கள். Grocery + food combo, membership plans, ad revenue — இவை GMV-யை மட்டும் அல்ல, contribution-ஐயும் உயர்த்தலாம்.
INR terms-ல பார்த்தாலும், இந்தியாவின் ticket size சீனாவை விட குறைவு. அதனால்தான் density + fee discipline + UPI efficiency மிக முக்கியம். Flipkart, Jio போன்ற ecosystem players digital habit-ஐ பரவலாக்கினாலும், food delivery-ன் last-mile physics வேறு — rider, kitchen, traffic. அங்கதான் Zomato, Swiggy operational muscle காட்டினாங்க.
நமக்கு என்ன தெரிஞ்சுக்கணும்?
சரி, நேர்மையா சொல்லணும். இது “இந்தியா சீனாவை ஓவர்டேக் பண்ணிடுச்சு” கதை இல்லை. Market size gap 22 மடங்கு — அது overnight போகாது. Absolute profit, merchant count, order frequency — Meituan இன்னும் வேற லெவல்.
ஆனால் per-order economics gap மூடியது பெரிய விஷயம். பலர் “இந்தியா density குறைவு, ticket சிறியது — அதனால் decade காத்திருக்கணும்”னு நினைச்சாங்க. 2026-ல் அந்த assumption தவறாகிவிட்டது.
அடுத்த கேள்வி என்ன? Quick commerce scale-ஆகும்போது contribution margin எப்படி இருக்கும்? Rainy day / festival surge-ல delivery cost spike-ஐ எப்படி manage பண்ணுவாங்க? Restaurant partners-உடன் long-term trust எப்படி வைப்பாங்க?
Users-ஆ நீங்களா இருந்தா — realistic delivery fee கட்டுவது, rating கொடுப்பது, unnecessary cancel குறைப்பது — இவை எல்லாம் system efficiency-க்கு உதவும். Restaurants-ஆ இருந்தா packaging + prep time consistency காக்குங்க. Investors-ஆ பார்த்தா absolute GMV headline மட்டும் அல்ல, per-order contribution + cash flow quality பாருங்க.
சுருக்கம்: சிறிய சந்தையில் பெரிய efficiency. அதுதான் 2026-ல் Zomato, Swiggy கதை. Meituan-ன் scale இல்லாமலே near-Meituan unit economics — அது இந்திய food delivery-க்கு ஒரு தெளிவான milestone.

கருத்துகள் (0)
Be the first to comment!