


சுருக்கம்
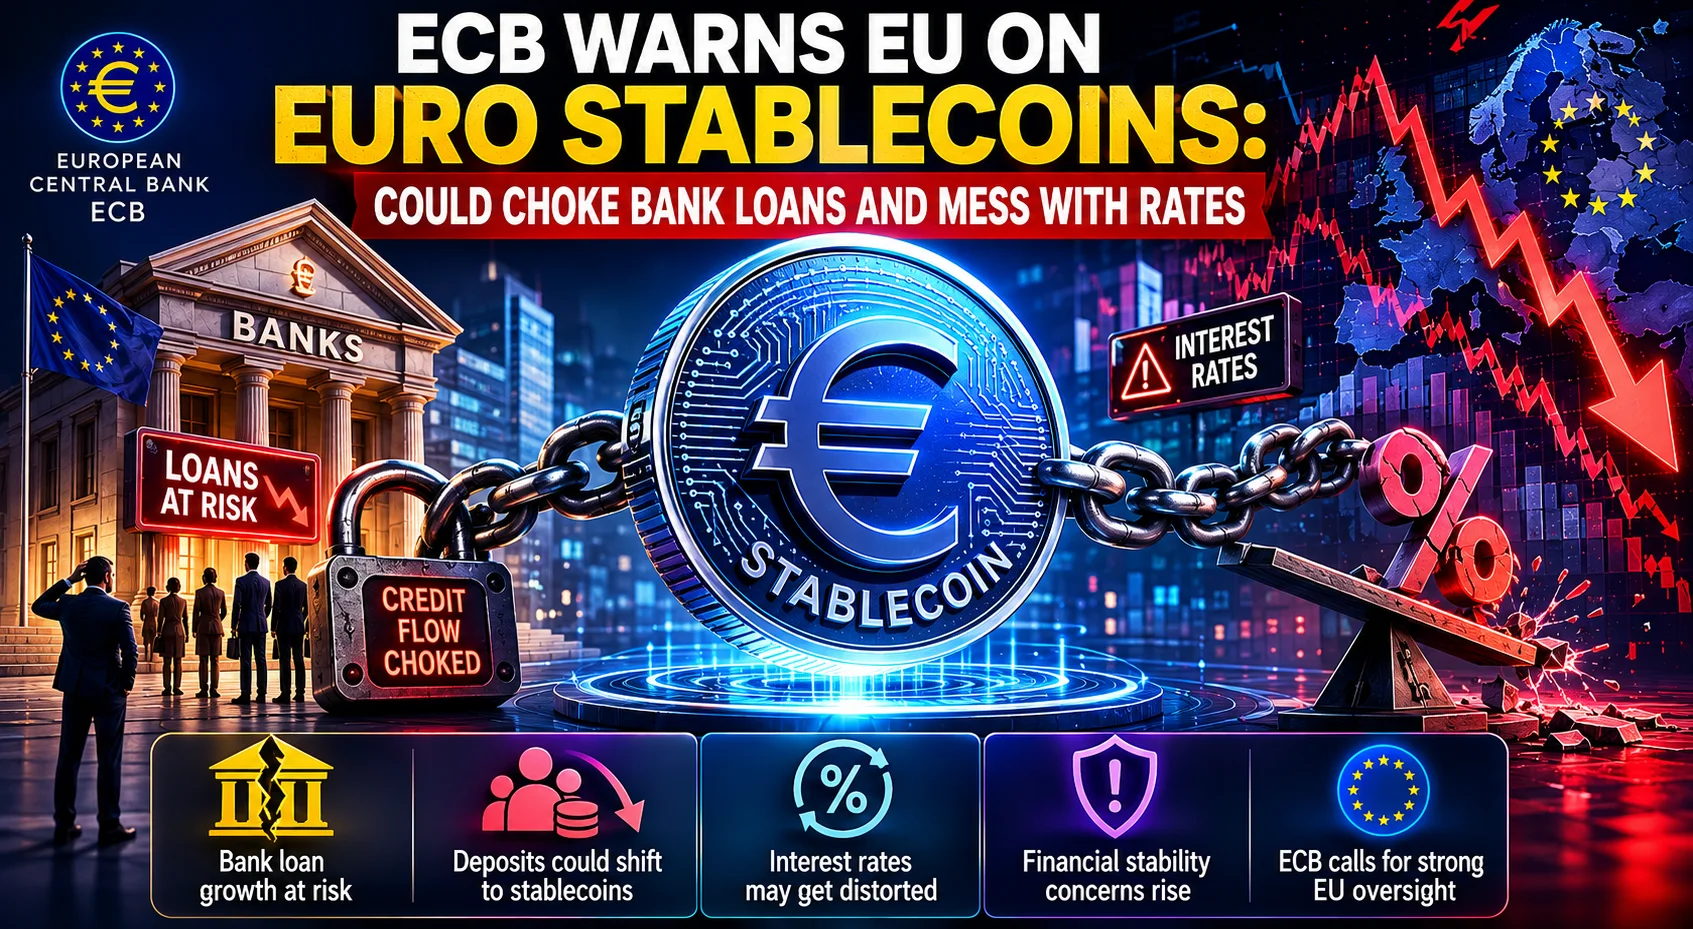
யூரோப்பின் மத்திய வங்கியான ECB, EU நிதியமைச்சர்களுக்கு எச்சரிக்கை விடுக்கிறது – யூரோ-ஸ்டேபிள்-காயின்களை அதிகமாக வெளியிட முயற்சித்தால், வங்கிகள் கடன் தரும் திறன் குறையும், வட்டி விகிதத்தை கட்டுப்படுத்தும் வேலை கடினமாகும்.
ECB எதற்காக கவலையா?
ஸ்டேபிள்-காயின் என்பது கிரிப்டோ-மாதிரி டோக்கன், ஆனால் அது யூரோவுடன் 1:1 பீக் வைத்திருக்கிறது. இது வேகமான, குறைந்த கட்டணத் தீர்வு என்று சொல்லப்படுகிறது. ஆனால், மக்கள் தங்களின் பணத்தை ஸ்டேபிள்-காயினில் வைத்துக் கொண்டால், அந்த பணம் வங்கிக் கணக்கில் இருந்து மறைந்து விடும். வங்கிகள் அதிகப் பணம் கிடைக்காததால், தொழில் நிறுவனங்கள், சிறு வியாபாரங்கள், வீட்டுக் கடன்கள் போன்றவை குறைவு பெறும்.
ECB-யின் முக்கிய கருவி – பாலிசி ரேட் – வங்கிகள் மத்திய வங்கியிலிருந்து கடன் வாங்கும் போது வேலை செய்கிறது. ஷெஃப்ட் அதிகரித்தால் வங்கிகள் அதனை வாடிக்கையாளர்களுக்கு கடன் வட்டி ஆக மாற்றும். ஆனால், பணம் ஸ்டேபிள்-காயினில் போகும் போது, அந்த பாதை துண்டிக்கப்படும். அதனால், வட்டி விகித மாற்றம் உண்மையில் எவ்வளவு பாதிக்கிறது என்று கணக்கிட கடினம்.
எண்களும் திட்டங்களும்
EU கமிஷன் தற்போது "Euro‑Stablecoin Framework" தயாரிக்கிறது. இது உரிமம் பெற்ற நிறுவனங்களுக்கு 100% யூரோ ரிசர்வ் மூலம் டோக்கன் வெளியிட அனுமதிக்கும். ECB-யின் ஆய்வு படி, ஸ்டேபிள்-காயின்கள் யூரோப் பகுதிகளில் 5% டெப்பாசிட்டை பிடித்தால், வங்கிக் கடன் வளர்ச்சி வருடத்திற்கு 0.5% குறையும். இது சிறிய எண் போலத் தோன்றலாம், ஆனால் பத்தாண்டு காலத்தில் பில்லியன் யூரோக்கள் கெட்டுக் கிடைக்கும்.
இந்த விஷயம் இந்தியாவை எப்படி பாதிக்கும்?
இந்த யூரோப் எடுத்துக்காட்டு, இந்தியன் ரிசர்வ் வங்கி (RBI) இற்கும் முக்கியம். RBI ஏற்கனவே CBDC (மத்திய வங்கி டிஜிட்டல் நாணயம்) பற்றி சிந்தித்து வருகிறது, மேலும் அசுத்தமான கிரிப்டோ‑ஸ்டேபிள்-காயின்களுக்கு எச்சரிக்கை விடுக்கிறது. EU‑யில் ஸ்டேபிள்-காயின் மார்க்கெட் வெற்றியடந்தால், இந்தியா‑யில் பணம் செலுத்தும் ஆப்‑கள் (PhonePe, Google Pay) புதிய “Euro‑Coin” ஆப்ஷன் பார்க்கலாம், ஆனால் அந்த யூரோக்கள் வங்கி கணக்கில் இல்லை, ஒரு சிறப்பு வால்டில் இருக்கும்.
இந்த சூழலில் இந்தியன் ஃபின்டெக் நிறுவனங்கள், EU‑யின் விதிகளை மாதிரி எடுத்து, INR‑ஸ்டேபிள்-காயின்களை வங்கிகள் வெளியிடும் மாதிரியில் (bank‑issued stablecoins) வெளியிடலாம். இதனால், டிஜிட்டல் டோக்கன் பயன்பாடு வளர்ந்தும், வங்கிக் கடன்கள் குறையாமல் இருக்கும்.
TamilTech-ஓட கருத்து
நாங்க நினைக்கிறோம் ECB‑யின் எச்சரிக்கை சரியானது. ஸ்டேபிள்-காயின்களின் வேகம், குறைந்த கட்டணங்கள் எல்லாம் கவர்ச்சியாக இருக்குது, ஆனால் வங்கிகள் பொருளாதார வளர்ச்சியின் மையம். டெப்பாசிட்டுகள் டோக்கன் ஆக ஈர்க்கப்பட்டால், கடன் குறையும், வளர்ச்சி மந்தமாகும்.
அதனால், எந்த ஸ்டேபிள்-காயின் ஃப்ரேம்வொர்க்-யும் கடுமையான ரிசர்வ்‑பேக்கிங், ரியல்‑டைம் ரிப்போர்டிங், மற்றும் வங்கிகளுடன் இணைப்பு கட்டாயம் இருக்கணும். இந்தியா-வில், RBI‑யும் இப்படி ஒரு “ஹைபிரிட்” மாடல் – வங்கிகள் ஸ்டேபிள்-காயின் வெளியிட்டு, RBI‑க்கு உடனடி ரிசர்வ் நிலை அறிக்கை – அனுமதித்தால், புதுமை மற்றும் நிதி நிலைத்தன்மை இரண்டும் காக்கப்படும்.
என்ன ஆகும்?
ECB, EU நிதியமைச்சர்களை இந்த பாதுகாப்பு விதிகளை சட்டத்தில் சேர்க்க அழுத்தமாக்கும். எதிர்காலத்தில் ஸ்டேபிள்-காயின் வெளியீட்டாளர்கள் அதிகமான மூலதனம் வைக்க, ரிசர்வ்‑பேக்கிங் விதிகளை கடைபிடிக்க, மற்றும் டோக்கன் வைத்திருப்பு அளவைக் கண்டறிய ரியல்‑டைம் கண்காணிப்பு அமைப்பு அமைக்க வேண்டியிருக்கும்.
இந்த விவாதம் இந்தியா-வின் டிஜிட்டல்‑கரன்சி பாதையைவும் பாதிக்கும். EU‑யின் அனுபவத்தை பார்க்கும் போது, RBI‑யும் ஸ்டேபிள்-காயின் ஒழுங்குமுறைகளை கவனமாக வடிவமைத்து, நிதி அமைப்பை பாதுகாக்க வேண்டும்.
சுருக்கமாக, ஸ்டேபிள்-காயின்கள் இலவசம் அல்ல. அவை வங்கிக் கடன்களை குறைத்து, மத்திய வங்கி வட்டி‑விகிதக் கட்டுப்பாட்டை சிக்கலாக்கும். EU‑யின் விவாதம், உலகம் முழுவதும், இந்தியா-வின் டிஜிட்டல்‑நிதி எதிர்காலத்தையும் நிர்ணயிக்கும்.





கருத்துகள் (0)
Be the first to comment!