


முக்கிய விஷயங்கள்
- MDR அதாவது Merchant Discount Rate — நீங்க UPI-ல pay பண்ணும்போது merchant பக்கம் போகும் சின்ன cut; customer screen-ல பெருசா தெரியாது.
- சின்ன கடை, auto, juice shop-ல UPI free-feel ஆனதுக்கு zero / near-zero MDR ஒரு பெரிய காரணம்.
- Bank-களும் payment company-களும் settlement, fraud check, support, network upkeep-க்கு காசு வேணும்னு சொல்றாங்க.
- ஏதாவது MDR மாற்றம் வந்தா முதல்ல thin margin உள்ள small merchant-ஐயே தாக்கும்; பெரிய platform-களுக்கு rate negotiate செய்ய வாய்ப்பு அதிகம்.
- நீங்க customer-ஆ use பண்ணுங்க — ஆனா shop “digital charge” சொல்லி nudge பண்ணுதா, cash-க்கு தள்ளுதான்னு கவனிங்க.
ஜூஸ் கடை முன்னாடி நில்லுங்க. QR ஸ்கேன். இரண்டு வினாடி. Phone buzz. Shopkeeper சிரிக்குறார். பில்-ல extra line இல்ல. அந்த easy feel தான் இந்தியாவுல UPI-ஐ daily life-ஆ மாத்தியது.
ஆனா அந்த அமைதி screen-க்கு அடியில ஒரு பணக் கேள்வி ஓயவே இல்ல. அதுதான் MDR on UPI. Merchant Discount Rate. எளியா சொன்னா — digital payment merchant account-ல விழும்போது நடுவுல எடுக்கப்படும் சின்ன slice.
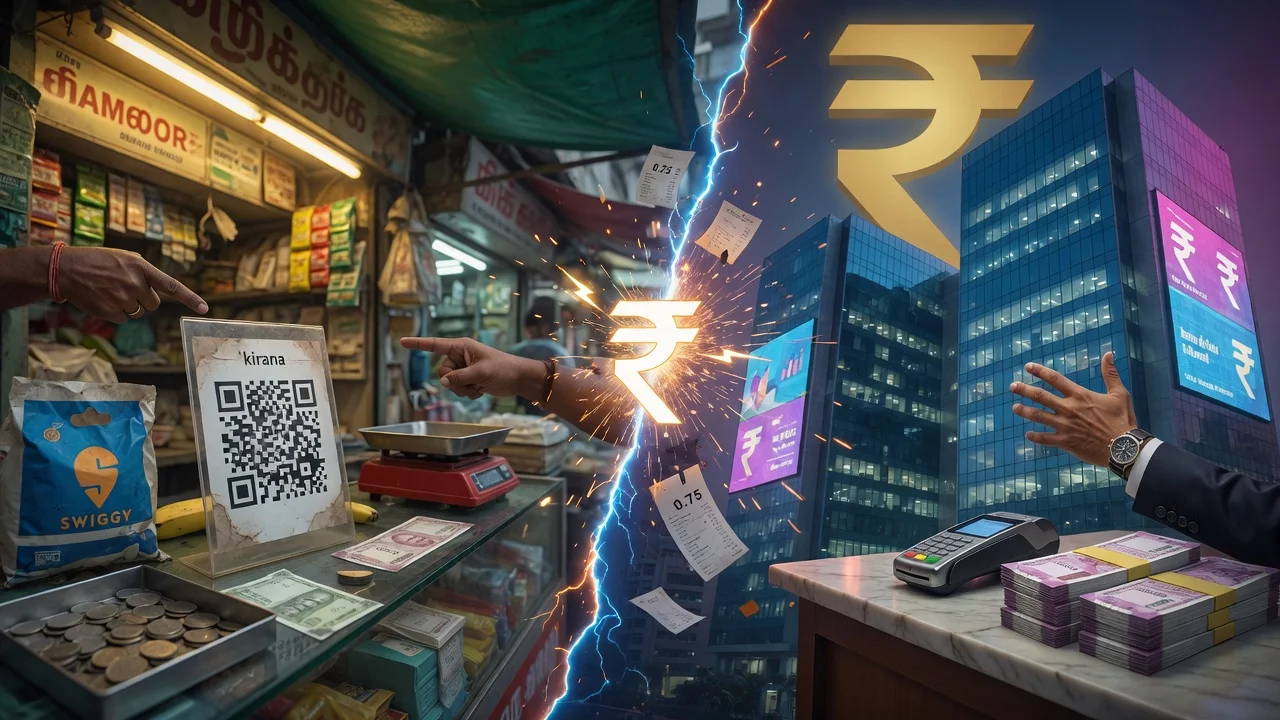
ஒரு பக்கம் kirana-வுக்கு UPI மலிவா இருக்கணும். மறுபக்கம் bank, app, network ஓட்டறவங்களுக்கு steady income வேணும். இரண்டு பக்கமும் “digital payments-ஓட future” காப்பாத்துறோம்னு சொல்றாங்க. Classic India tech fight இது.
என்ன நடந்தது?
கடந்த சில வருஷமா UPI-ல நிறைய flow-கள் merchant-க்கு zero அல்லது அதற்கு நெருக்கமா MDR-ல ஓடின. அதாவது seller பக்கம் “கார்டு மாதிரி cut” பெருசா இல்ல. அது rocket fuel.
GPay, PhonePe, Paytm, bank apps — எல்லாம் same free-feeling wave-ல ஏறின. நீங்க tea stall-ல ₹20 pay பண்ணினாலும், Flipkart order-ல பெரிய amount போட்டாலும், customer-க்கு “UPI = சுலபம்”னு lock ஆயிடுச்சு.
இப்போ மறு மேசை சத்தம் கூடுது. Bank-கள் settlement process பண்றாங்க. Apps front end கட்டுறாங்க. NPCI-style rails-ஐ ஓட்ட, பாதுகாக்க, update பண்ண காசு ஆகுது. Fraud team, customer support, downtime handle — இதெல்லாம் free-ஆ நடக்காது.
சரி, விவாதம் என்ன? UPI-ஐ kirana-வுக்கு மலிவா வச்சுக்கலாமா, இல்ல network பிடிச்சுக்கிட்டு இருக்கிற company-களுக்கு revenue line கட்டலாமா? சின்ன fee, பெரிய அரசியல்-பொருளாதார சண்டை.
ஒரு விஷயம் clear-ஆ சொல்லிக்கணும். இது “user tax” மாதிரி phone-ல type பண்ணி கட்டறது இல்ல. Policy, industry practice, merchant category, transaction size — இதெல்லாம் சேர்ந்து MDR எப்படி apply ஆகுதுனு decide ஆகுது. Exact percentage / revenue number-ஐ ஊகிச்சு சொல்ல முடியாது; அது category-க்கு category மாறும், rule மாறும்போது மாறும்.
இது எப்படி வேலை செய்யும்?
MDR-ஐ tax-ன்னு நினைக்க வேண்டாம். Card swipe culture-ல India-வுல ஏற்கனவே இருந்த idea இது. Merchant digital payment accept பண்ணும்போது thin slice நடுவுல உக்காரும்.
அதாவது, நீங்க உங்க bank account-ல இருந்து UPI app மூலம் pay பண்றீங்க. Merchant-ஓட account-ல credit ஆகுது. Classic MDR world-ல, அந்த flow-ல acquiring side, app ecosystem, related players-க்கு percentage அல்லது small flat cut இருக்கலாம் — stack எப்படி set up பண்ணியிருக்கோ அதைப் பொறுத்து.
உதாரணமாக, GPay-ல juice shop QR ஸ்கேன் பண்ணி ₹50 கொடுத்தீங்கன்னா, உங்க screen-ல “MDR ₹0.25”னு பெருசா வராது. பிரச்சனை merchant margin-ல. நூற்றுக்கணக்கான small taps ஒரு நாளைக்கு வந்தா, 0.5% இங்க, 1% அங்கன்னு சேர்ந்தா அது “சின்ன விஷயம்” இல்ல. Rent, sugar, evening stock — அந்த level-ல கணக்கு.
Bank / payment firm பக்கம் பார்த்தா கதை வேற. “எல்லாருக்கும் எப்போதும் free”னு slogan அழகா இருக்கும். P&L அவ்ளோ அழகா இருக்காது. App install கோடியில இருக்கலாம். ஆனா card world-ல இருந்த interchange-style economics UPI-ல same மாதிரி lock ஆகல. Support call, dispute-type issues, security tooling — இதெல்லாம் real INR cost.
இன்னொரு confusion common. MDR ≠ convenience fee. Convenience feeனா சில ticket / booking / service flow-ல customer-க்கு தெரிஞ்சடி extra காட்டுவாங்க. MDR பெருசா merchant-side economics. நீங்க bill-ல பாக்குற “digital charge” எப்போதும் official MDR structure-ஐ reflect பண்ணாது; சில kadai-ங்க margin cover பண்ண own-ஆ add பண்ணலாம். அதனால screen-ல என்ன வருது, shopkeeper என்ன சொல்றாருனு separate-ஆ பாருங்க.
Government / regulator நடுவுல உக்காந்து ஒரு public goal வைத்திருக்காங்க: digital அதிகம், cash friction குறைவு — specially small business-க்கு. அதனால UPI-ல MDR mere backend fee schedule இல்ல; political-economic topic.
இந்தியாவுல / நம்ம Phone-ல என்ன மாறும்?
Customer-ஆ நீங்க app open பண்ணி pay பண்ற flow ஒரே மாதிரி தான் இருக்க வாய்ப்பு அதிகம். UPI-ஓட superpower அந்த two-second habit. அதை யாரும் உடைக்க ஆசைப்பட மாட்டாங்க.
மாற்றம் first feel ஆகுறது merchant counter-ல. Thin margin shop — tea, snacks, local provisions, small salon — இங்க ஏதாவது cost ஏறினா options limited. Cash-க்கு soft nudge. “UPI-க்கு monna charge”னு informal talk. Minimum amount-க்கு மட்டும் QR. இதெல்லாம் already சில இடங்களில் casual-ஆ நடக்குது; fee pressure கூடினா அதிகமாகலாம்.
பெரிய platform / large merchant வேற கதை. Volume இருந்தா rate discuss பண்ண, absorb பண்ண, offer structure-ல adjust பண்ண வாய்ப்பு அதிகம். Kirana-வுக்கும் large seller-க்கும் same hit இல்ல — அதுதான் debate-ஓட spicy part.
Phone-ல உங்களுக்கு தெரியும் signals என்ன? Payment success same. ஆனா shop billing behavior மாறலாம். “Digital charge” line. Round-off drama. UPI reject பண்ணி cash ask. இதெல்லாம் policy PDF-ல இல்ல; street-ல தெரியும்.
Banks and apps side-ல narrative simple: rails ஓட்ட காசு வேணும், security மலிவா இல்ல, free forever sustainable இல்ல. Merchant side narrative-ம் simple: daily UPI volume தான் survival; extra cut வந்தா price ஏத்தணும் இல்ல cash-க்கு திரும்பணும். இரண்டுமே partial truth. India-வோட digital habit இந்த tension-ல தான் வளர்ந்துட்டு இருக்கு.
2026-லயும் UPI daily India-வோட default. Debate “UPI போயிடுமா?”னு இல்ல. Debate “யாரு bill கட்டுவாரு — merchant-ஆ, network-ஆ, indirect-ஆ customer-ஆ?”னு. அந்த question தான் loud-ஆ இருக்கு.
நீங்க இப்போ என்ன பண்ணுங்க?
முதல்ல panic வேண்டாம். UPI use பண்ணாதீங்கனு யாரும் சொல்லல. Convenience real. Safety habits real. QR pay பண்றது ordinary life.
Merchant / small shop ஓட்டுறீங்கனா simple homework. உங்க daily UPI count என்ன? Average ticket size என்ன? Margin எவ்ளோ thin? Fee structure-ல ஏதாவது update / category change வந்தா cost calculator போட்டு பாருங்க. “பிறகு பாக்கலாம்”னு விட்டால் month end-ல shock.
Customer-ஆ இருந்தா bill clear-ஆ கேளுங்க. Official app screen-ல இல்லாத “UPI charge” add ஆகுதா? Receipt-ல என்ன print ஆகுது? Local shop-ல relationship இருந்தா open-ஆ பேசுங்க — sometimes misunderstanding, sometimes shop-ஓட own margin pad.
பெரிய purchase / online order-ல payment option compare பண்ணுங்க. UPI, card, cash on delivery — total payable என்னனு last screen வரை பாருங்க. Convenience fee separate, product price separate, “digital”னு shop add பண்றது separate.
Bank app / UPI app update-உம் transaction SMS-உம் ignore பண்ணாதீங்க. Limit, new alert, dispute path — இதெல்லாம் boring, ஆனா real money. Fraud check cost-ஐ industry பேசும்போது, user side-ல basic hygiene தான் உங்க control-ல இருக்கு: unknown QR, collect request spam, random “KYC link”.
கடைசி practical tip. Family WhatsApp group-ல “UPI-ல charge வந்துடுச்சு”னு forward வந்தா source பாருங்க. MDR debate complex; forward message simple-ஆ பயமுறுத்தும். Rule change வந்தா reputed news / official note பாத்துட்டு share பண்ணுங்க. Kirana uncle-ஐ fake fee rumor-ல குழப்ப வேண்டாம்.
UPI-ஓட அழகு அந்த tap-ல தான். அந்த tap-ஐ காப்பாத்தணும்னு எல்லாரும் சொல்றாங்க. சண்டை “சின்ன fee” பத்தி தான் — யாரு கட்டுறது, எவ்ளோ transparent, small merchant-ஐ எப்படி காப்பாத்துறது. நீங்க screen swipe பண்ணும்போது அந்த bigger picture மட்டும் மனசுல வச்சுக்கோங்க. Easy pay தொடரட்டும்; silent cut-ஐ மட்டும் கண்ணுல வச்சுக்கோங்க.




கருத்துகள் (0)
Be the first to comment!