


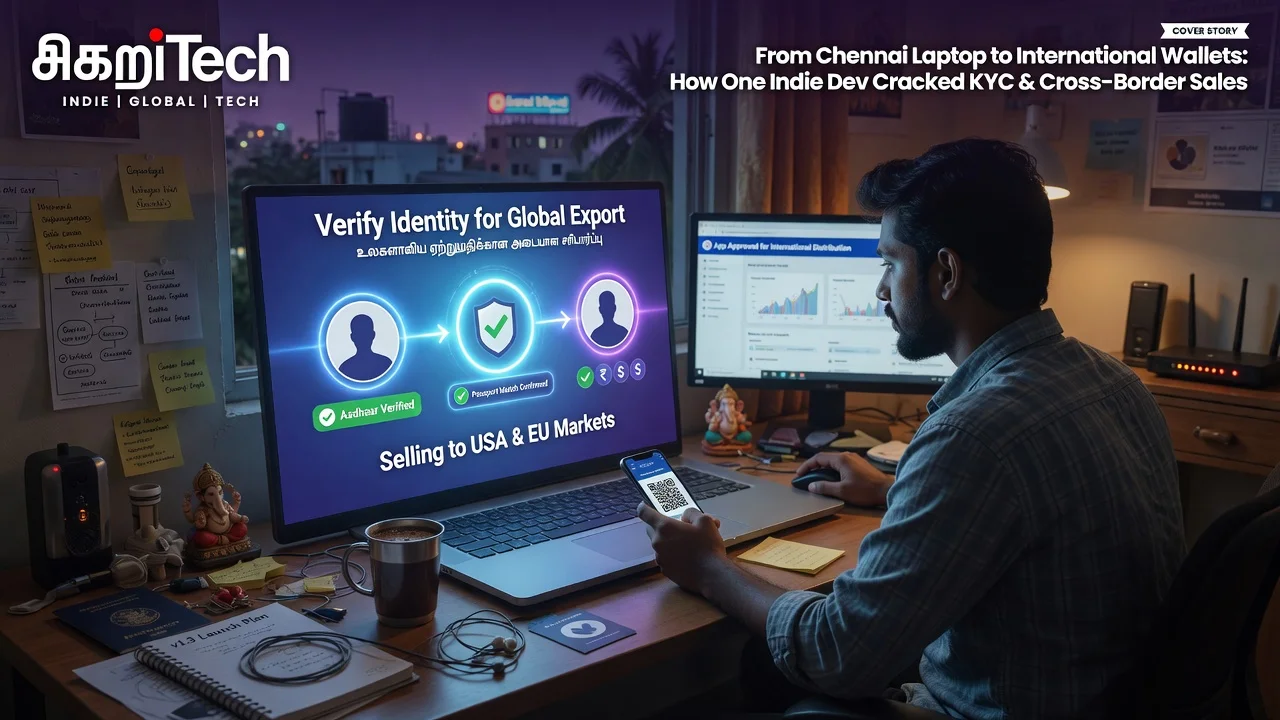
முக்கிய விஷயங்கள்
- வெளிநாட்டுக்கு App, Game அல்லது In-app purchase விற்கும் இந்திய Google Play Developers எல்லாரும் KYC முடிக்கணும்னு Google சொல்லி இருக்கு.
- இந்த check RBI-யின் Payment Aggregator Cross Border framework கீழ் வருது; Play Store settlements அந்த category-ல தான் இருக்கும்.
- இந்தியாவுக்குள்ளே மட்டும் விற்கும் listings-க்கு இந்த KYC ask இல்லை. International sales இருந்தா மட்டும்.
- USD அல்லது வேற forex சம்பாதிக்கும் indie game makers, utility apps, SaaS builders முதல்ல இந்த friction-ஐ feel பண்ணுவாங்க.
- KYC skip பண்ணினா overseas payouts freeze ஆகலாம் — இல்லனா புதிய international purchases block ஆகலாம்.
App போட்டீங்க. US-ல ரெண்டு பேர் premium வாங்கினாங்க. பணம் INR-ல வந்தது. பல வருஷமா இது simple pipe மாதிரி தான் தெரிஞ்சுது.
இப்போ அந்த pipe-ல ஒரு compliance gate வந்துருச்சு.
என்ன நடந்தது?
Google இந்திய Developers-கிட்ட ஒரு விஷயம் சொல்லி இருக்கு. உங்க App, Game, In-app item வெளிநாட்டு users-க்கு போய் விற்றால் — KYC verification முடிக்கணும்.
US, Europe, Southeast Asia — எங்கேயாவது paid download அல்லது subscription வந்தா, நீங்க இந்த net-ல வந்துடுவீங்க.
இந்தியாவுக்குள்ளே மட்டும் வித்துட்டு இருக்கீங்களா? இப்போ இந்த mail-ஐ ignore பண்ணலாம். Foreign paid transaction கொஞ்சம் கூட இருந்தா list-ல வருவீங்க.
Google சும்மா இத பண்ணல. Overseas buyers-கிட்ட இருந்து வரும் Play Store பணம் India’s cross-border payment rules உள்ளே தான் இருக்கும். Google அந்த flow-ஐ regulated payment aggregator மாதிரி treat பண்ணணும்.
Tone clear-ஆ இருக்கு: முடிச்சுடுங்க. இல்லாட்டி international sales-உம் settlements-உம் stuck ஆகலாம்.
இந்த நேரத்துல இந்திய indie games-உம் utility apps-உம் வெளியில audience கண்டுபிடிக்க ஆரம்பிச்சிருக்கு. Teams பெருசா lean-ஆ இருக்கும். Build, store listing, customer support — எல்லாம் juggle பண்ணிட்டு இருக்கும்போது இன்னொரு form, document upload, approval wait heavy-ஆ தான் தெரியும்.
இது எப்படி வேலை செய்யும்?
Root காரணம் RBI-யின் Payment Aggregator Cross Border framework.
எளிமையா சொன்னா: foreign users-கிட்ட இருந்து இந்திய merchants சார்பா பணம் collect பண்ணும் எந்த entity-யும் stricter KYC follow பண்ணணும்.
Google Play digital goods-க்கு அந்த collector மாதிரி வேலை செய்யும். உதாரணமாக, Germany-ல ஒரு user உங்க premium subscription வாங்கினா, பணம் Google-ஓட rails வழியா வந்து உங்க Indian bank account-ல சேரும். அப்போ Google அந்த cross-border transaction-க்கு aggregator ஆகிறாங்க. அதனால merchant ஆன நீங்க Indian rules கீழ் KYC-verified ஆ இருக்கணும்.
Google இந்த requirement-ஐ international sales activity காட்டும் developer accounts-க்கு roll out பண்ணிட்டு இருக்கு.
Process வழக்கமான identity + business verification தான். Proof of identity, address, பல நேரத்துல PAN அல்லது business registration details — payments side உங்களை ஒரு real entity-யோட match பண்ணணும்.
Clear ஆனதும் account global commerce-க்கு eligible-ஆ இருக்கும். அதுவரைக்கும் புதிய overseas purchases block ஆகலாம்; இருக்கிற payouts limbo-ல உட்காரலாம்.
Public notes-ல இது one-time formality மாதிரி தோன்றல. Ongoing compliance gate மாதிரி தான் பார்க்கணும்.
பாருங்க — UPI இந்தியாவுக்குள்ளே easy-ஆ இருக்கும். ஆனா வெளியில இருந்து வரும் பணத்துக்கு RBI வேற rules வச்சிருக்கு. Google அந்த rules-ஐ follow பண்ணாம merchants-க்கு பணம் அனுப்ப முடியாது. அதனால தான் இந்த KYC ask வந்திருக்கு.
Apple-க்கு own merchant verification layers இருக்கு. Google India-specific RBI angle-ல catch up ஆகுது.
Request Play Console-ல வரலாம், இல்லனா registered email-ல வரலாம். Ignore பண்ணறது smart plan இல்ல. Payment rails misuse, money laundering risk, unclear beneficiary trail — இதெல்லாம் குறைக்க framework இருக்கு. Regulator line போட்ட பிறகு small studios-க்கு exception கொடுக்க Google-க்கு room இல்ல.
இந்தியாவுல என்ன மாறும்?
இந்தியாவுல App economy வளர்ந்துட்டு இருக்கு. Indie studios, college teams, solo makers — பலபேர் Play Store மூலமா வெளிநாட்டு users-கிட்ட இருந்து forex சம்பாதிக்க ஆரம்பிச்சிருக்காங்க.
சிலபேர் subscription model. சிலபேர் one-time unlock. சிலபேர் in-app ads + paid tiers mix. Domestic ARPU பல category-ல modest-ஆ தான் இருக்கும். US, Europe players coins வாங்கினா அல்லது ads remove பண்ணினா அந்த jump தான் two-person team-ஐ காப்பாத்தும்.
இந்த KYC gate முதல்ல lean teams-ஐ தான் தாக்கும். பெரிய companies-க்கு compliance team இருக்கும்; document upload ஒரு afternoon work. ஆனா ஒரு இருவர் team-க்கு build fix, crash report, store review — எல்லாம் சேர்ந்து இருக்கும்போது இன்னொரு verification wait cash flow-ஐ delay பண்ணலாம்.
சிலபேர் account clear ஆகும் வரை international pricing pause பண்ணலாம். Wait period-ல sales போகும்.
INR settlement தான் இறுதியில வரும். ஆனா அதுக்கு முன்னாடி Google foreign currency collect பண்ணி convert பண்ணும். அந்த middle step தான் RBI framework-ல வருது. “நான் இந்தியாவுல இருக்கேன், bank account இந்தியாவுல தான்”னு சொல்லி தப்பிக்க முடியாது — buyer வெளியில இருந்தா போதும்.
Name, PAN, bank details mismatch ஆனா fresh review வரலாம். Clean records help பண்ணும்.
Jobs angle-லும் பாருங்க. வெளிநாட்டு revenue நல்லா வந்தா teams hire பண்ணலாம், better tools வாங்கலாம், marketing spend பண்ணலாம். Settlement stuck ஆனா அந்த cycle மெதுவாகும். அதே சமயம் clean KYC முடிச்சவங்களுக்கு long-term trust அதிகமாகும் — bank-உம் Google-உம் merchant-ஐ clear-ஆ பார்க்கும்.
Flipkart, Jio போன்ற big consumer brands-ஓட story இது இல்ல. Play Console-ல உட்கார்ந்து App ship பண்ணும் creators-ஓட story. அவங்க daily reality-ல ஒரு extra gate வந்துருச்சுனு புரிஞ்சுக்கணும்.
நீங்க இப்போ என்ன பண்ணுங்க?
Play Store-ல international sales வச்சு இருக்கீங்களா? KYC mail / console notice வந்திருந்தா ignore பண்ணாதீங்க.
Identity proof, address proof, PAN அல்லது business registration — documents ready வச்சு Console என்ன ask பண்றதோ அத upload பண்ணுங்க. Exact list account-க்கு account மாறலாம்.
Verified merchant profile-ஓட name, bank details match ஆனதா பாருங்க. Mismatch இருந்தா form முடிச்சாலும் hold வரலாம்.
இப்போ India-only தானா? Docs tidy-ஆ வச்சுக்கோங்க. Foreign paid user வந்த உடனே இந்த gate திறக்கலாம்.
முன்னாடியே முடிச்சுடுங்க. Payouts freeze ஆன பிறகு learn பண்றது expensive way.



கருத்துகள் (0)
Be the first to comment!