


முக்கிய விஷயங்கள்
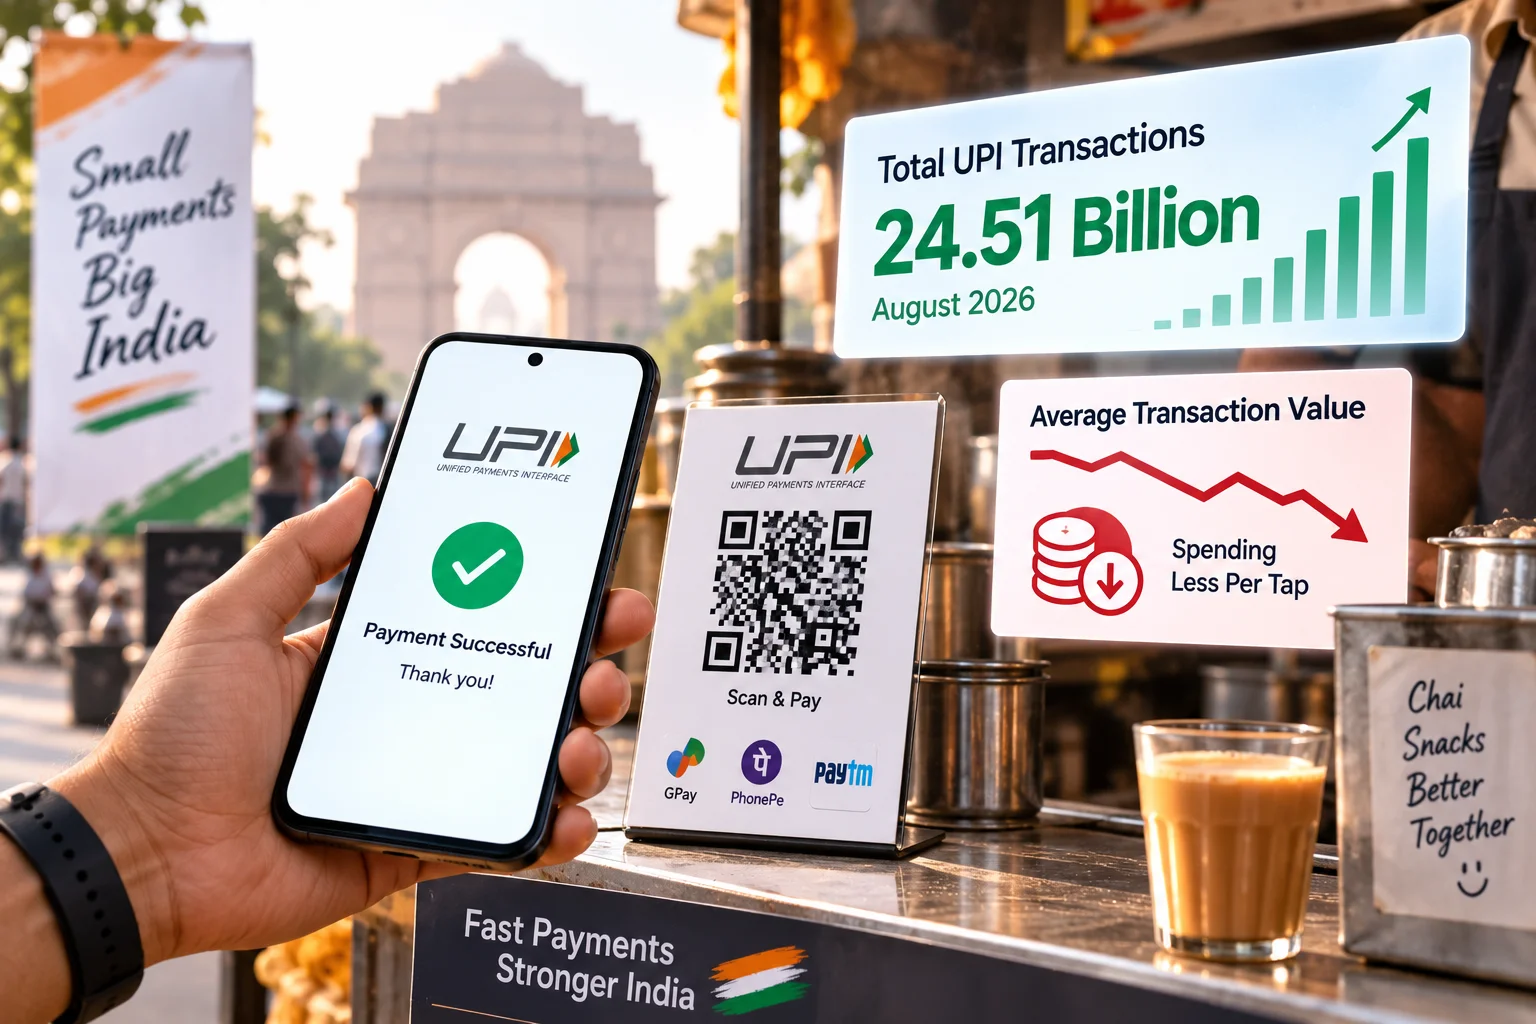
- ஆகஸ்ட் 2026-ல் இந்தியாவில் மட்டும் வரலாறு காணாத வகையில் 24.51 பில்லியன் (அதாவது 2,451 கோடி) UPI பரிவர்த்தனைகள் பதிவாகி புதிய சாதனை படைக்கப்பட்டிருக்கிறது.
- முந்தைய ஜூலை மாதத்தோடு ஒப்பிடும்போது பரிவர்த்தனைகளின் எண்ணிக்கை 3.6% வரை உயர்ந்திருக்கிறது.
- எண்ணிக்கை உச்சம் தொட்டாலும், பரிமாற்றம் செய்யப்பட்ட மொத்த பணத்தின் மதிப்பு (Transaction Value) முந்தைய மாதத்தை விட லேசாக சரிந்துள்ளது.
- டீக்கடை, ஆட்டோ, காய்கறி கடைகள்ல ₹10, ₹20 என செலுத்தப்படும் மைக்ரோ பேமெண்ட்டுகள் பெருமளவு அதிகரித்ததே இந்த மாற்றத்துக்கு முக்கிய காரணம்.
- வங்கி சர்வர்கள் முடங்குவதைத் தவிர்க்க மக்கள் UPI Lite போன்ற வசதிகளை அதிகளவில் பயன்படுத்தத் தொடங்கியுள்ளனர்.
என்ன நடந்தது?
காலையில எந்திரிச்சு வாக்கிங் போற வழியில டீக்கடைக்கு போனா ₹12 டீக்கு டக்குனு QR Code ஸ்கேன் பண்றோம். காய்கறி கடையில தக்காளி வாங்கினா ₹25-க்கு PhonePe பண்றோம். ரயில்வே ஸ்டேஷன் பைக் பார்க்கிங்ல ₹15 கட்டணத்துக்கும் பாக்கெட்டுக்குள்ள கை போக மாட்டேங்குது; போனைத்தான் எடுக்கிறோம். இன்னைக்கு நம்ம பாக்கெட்ல சில்லறை காசுகளுக்கு வேலையே இல்லாம போயிருச்சு.
இந்த சின்ன சின்ன ஸ்கேன்கள் எல்லாம் ஒண்ணா சேர்ந்து ஆகஸ்ட் 2026-ல் ஒரு பிரம்மாண்டமான சாதனையை நிகழ்த்தியிருக்கு. கடந்த ஆகஸ்ட் மாசத்துல மட்டும் இந்தியா முழுக்க 24.51 பில்லியன், அதாவது 2,451 கோடி UPI பரிவர்த்தனைகள் நடந்திருக்கு. இது ஜூலை மாசத்தோட ஒப்பிடும்போது 3.6% அதிகம்.
ஆனா இந்த புள்ளிவிவரத்துல ஒரு சுவாரஸ்யமான ட்விஸ்ட் ஒளிஞ்சிருக்கு. மக்கள் போனை எடுத்து QR கோடை ஸ்கேன் பண்ணின தடவைகளின் எண்ணிக்கை பயங்கரமா உயர்ந்திருக்கு. ஆனா, அப்படி பரிமாறப்பட்ட மொத்த பணத்தின் மதிப்பு முந்தைய மாசத்தை விட கொஞ்சம் சரிஞ்சிருக்கு. இது எப்படி சாத்தியம்னு யோசிச்சு பார்த்திருக்கீங்களா?
இது எப்படி வேலை செய்யும்?
இதை எளிமையா புரிஞ்சுக்கணும்னா 'Average Ticket Size' என்கிற சராசரி பரிவர்த்தனை தொகையை பாக்கணும். அதாவது, ஒவ்வொரு முறை நீங்க QR கோடு ஸ்கேன் பண்ணும்போது சராசரியா எவ்வளவு ரூபாய் அனுப்புறீங்க என்பதுதான் இது.
உதாரணமாக, UPI அறிமுகமான ஆரம்ப காலத்துல நாம வீட்டு வாடகை ₹10,000 அனுப்பவோ, பிரண்ட்ஸோட சேர்ந்து சாப்பிட்ட ஹோட்டல் பில் ₹2,000-ஐ ஷேர் பண்ணவோதான் அதிகமா பயன்படுத்தினோம். அப்போ வாரத்துக்கு ரெண்டு அல்லது மூணு முறைதான் பெரிய தொகையா அனுப்புவோம். அதனால மொத்த ட்ரான்ஸாக்ஷன் எண்ணிக்கை கம்மியா இருந்தாலும், பரிமாறப்பட்ட பண மதிப்பு பல கோடிகள்ல எகிறி இருக்கும்.
இப்போ நிலைமை அப்படியே உல்டாவா மாறிடுச்சு. தெருவுக்கு தெரு கடையில இருக்குற Soundbox மற்றும் கமிஷன் இல்லாத QR கோடுகளால, ₹5 சாக்லேட் வாங்கினா கூட மக்கள் UPI தான் பண்றாங்க. ஒரு நாளைக்கு ஒரு தனிநபரே 5 முதல் 10 தடவை சின்ன சின்ன தொகையை ஸ்கேன் பண்றாங்க. இதனால பரிவர்த்தனை எண்ணிக்கை தாறுமாறா உயருது, ஆனா ஒவ்வொரு முறை அனுப்பப்படும் தொகையின் அளவு ரொம்ப சின்னதா இருக்கு.
பண்டிகைக் கால சேல்ஸ் தள்ளிப்போனதும் இதுக்கு இன்னொரு காரணம். அமேசான், ஃபிளிப்கார்ட் மாதிரியான தளங்கள்ல செப்டம்பர் மற்றும் அக்டோபர்ல பெரிய சேல்ஸ் வரவிருக்கு. மக்கள் டிவி, மொபைல், லேப்டாப் மாதிரியான பெரிய எலக்ட்ரானிக்ஸ் பொருட்கள் வாங்குவதை தள்ளிப்போட்டுட்டு, அன்றாட அத்தியாவசிய தேவைகளுக்கு மட்டும் சின்ன சின்னதா UPI மூலம் செலவு பண்ணியிருக்காங்க.
இந்தியாவுல / நம்ம Phone-ல என்ன மாறும்?
இந்த மாதிரி கோடிக்கணக்கான மக்கள் ஒரே நேரத்துல ₹10, ₹20 என தொடர்ந்து UPI பண்ணும்போது வங்கிகளின் Core Banking சர்வர்கள் மேல பயங்கரமான லோட் ஏறுது. சில சமயங்கள்ல பேங்க் சர்வர் பிஸியாகி பேமெண்ட் ஃபெயில் ஆகுறதை நீங்களே கவனிச்சிருப்பீங்க.
இதை சரிபண்ணத்தான் NPCI மற்றும் வங்கிகள் இப்போ UPI Lite வசதியை முன்னிலைப்படுத்துது. அதாவது, உங்க பேங்க் அக்கவுண்ட்ல இருந்து ஒரு ₹2,000-ஐ வாலட் மாதிரி எடுத்து வச்சுக்கிட்டா, ₹500 வரைக்கும் எந்தவித UPI PIN-உம் இல்லாம டக்குனு நொடிப் பொழுதில் பணம் அனுப்பிடலாம். இது பேங்க் சர்வருக்கு எந்த சுமையையும் தராது, பேமெண்ட்டும் ஃபெயில் ஆகாது.
GPay, PhonePe, Paytm மாதிரியான முன்னணி App-கள் எல்லாமே இப்போ ஹோம் ஸ்கிரீன்லயே UPI Lite-ஐ கொண்டு வந்து வச்சிட்டாங்க. மைக்ரோ பேமெண்ட்டுகளுக்கு மக்கள் இதை பயன்படுத்தும் போது, பெரிய தொகைகளுக்கான UPI நெட்வொர்க் டிராஃபிக் குறையுது.
நீங்க இப்போ என்ன பண்ணுங்க?
டெய்லி நீங்க டீக்கடை, பெட்டி கடைக்கு UPI பண்ற பழக்கம் உள்ளவரா இருந்தா, இந்த சின்ன விஷயங்களை ஃபாலோ பண்ணுங்க:
முதல்ல, உங்க GPay அல்லது PhonePe ஆப்ல UPI Lite-ஐ எனேபிள் பண்ணிக்கோங்க. மாசத்துல நூறு தடவை ₹10 டீ வாங்குற என்ட்ரி உங்க மெயின் பேங்க் பாஸ்புக்ல விழுந்து பாஸ்புக்கை நிரப்பாம இருக்கும். பேங்க் சர்வர் டவுன் ஆனாலும் உங்க பேமெண்ட் உடனே சக்சஸ் ஆகும்.
ரெண்டாவது, மாசக் கடைசியில ஆப்ல இருக்குற Expense Tracker-ஐ ஒரு தடவை பாருங்க. ₹10, ₹20 தானன்னு நாம கவனிக்காம பண்ற சின்ன சின்ன ஸ்கேன்கள் எல்லாம் மாசக் கடைசியில ஆயிரக்கணக்குல சேர்ந்திருக்கும். அதை கண்காணிக்கிறது உங்க மாதாந்திர பட்ஜெட்டுக்கு ரொம்பவே நல்லது.





கருத்துகள் (0)
Be the first to comment!