


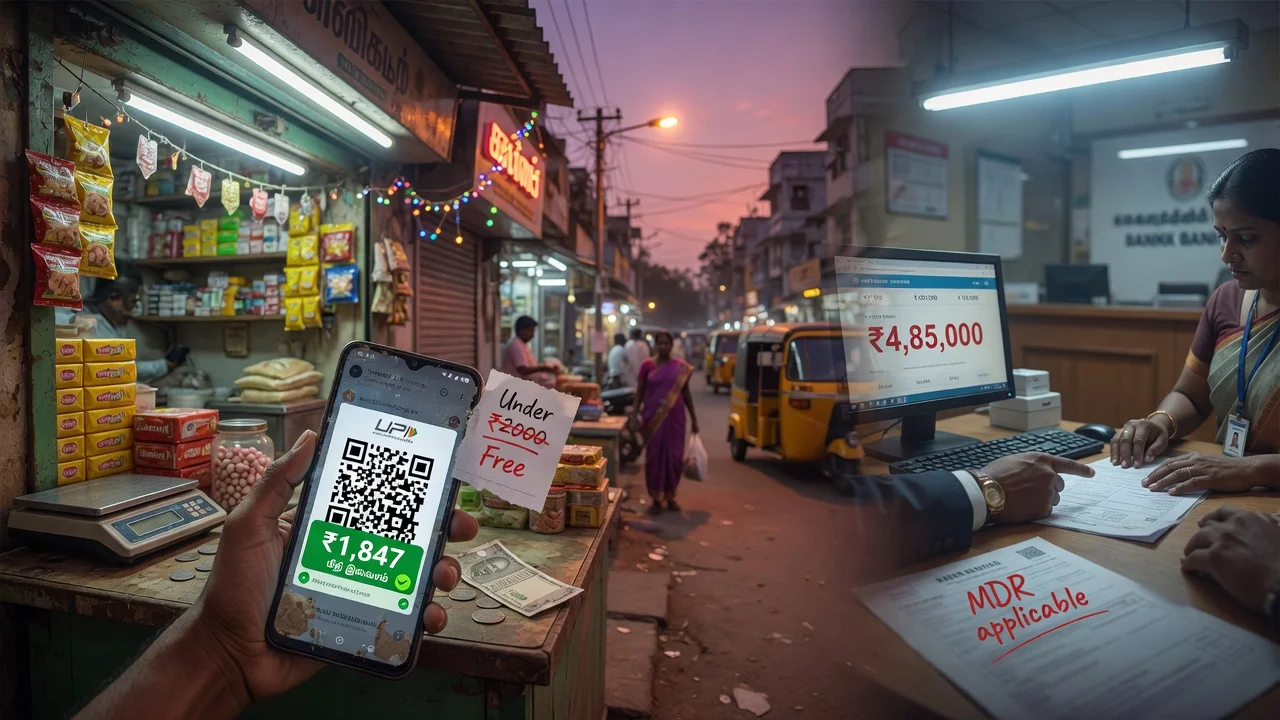
Key Takeaways
- நிதி அமைச்சகம் ₹2,000க்கு கீழ் UPI பரிவர்த்தனைகளுக்கு Merchant Discount Rate (MDR) இல்லை என்று அறிவித்துள்ளது.
- ₹2,000க்கு மேல் உள்ள UPI பேமெண்ட்களுக்கு MDR மீண்டும் வர வாய்ப்பு இப்போ திறக்கப்பட்டுள்ளது.
- கிராணா கடை, டீ கடை, ஆட்டோ போன்ற தினசரி சிறிய செலவுகள் MDR இல்லாமல் தொடரும்.
- PhonePe, Google Pay, Paytm போன்ற ஆப்புகள் மற்றும் பெரிய மெர்ச்சண்டுகள் உயர் மதிப்பு பேமெண்ட்களில் விலை நிர்ணயம் செய்ய இடம் பெறுகின்றன.
- சாதாரண இந்தியர்களின் பெரும்பாலான தினசரி UPI பயன்பாடு இன்னும் இலவசமாகவே இருக்கும்.
என்ன நடந்தது?
இப்போ நிதி அமைச்சகம் UPI பேமெண்ட் விதிகளில் ஒரு முக்கியமான மாற்றத்தை அறிவித்துள்ளது. எளிமையா சொன்னா, ₹2,000க்கு கீழ் நீங்கள் UPI மூலம் பணம் செலுத்தினால் அந்த மெர்ச்சண்ட் MDR கட்டணம் கட்ட வேண்டியதில்லை. அதாவது ₹1,999 வரை முழுக்க இலவசம். ஆனால் இதே அறிவிப்பு ஒரு பெரிய கதவைத் திறக்கிறது. ₹2,000க்கு மேல் உள்ள UPI பரிவர்த்தனைகளுக்கு MDR மீண்டும் கொண்டு வரலாம் என்ற வாய்ப்பை அரசு உருவாக்கியுள்ளது.
பல வருடங்களாக இந்தியா UPI-ஐ கிட்டத்தட்ட பூஜ்ஜிய MDR உடன் வளர்த்தது. அதனால்தான் PhonePe, Google Pay, BHIM, வங்கி ஆப்புகள் எல்லாம் வேகமா பரவின. கடைக்காரர்களும் வாடிக்கையாளர்களும் இதை எளிதா ஏற்றுக்கொண்டார்கள். இப்போ அரசு ₹2,000 என்ற தெளிவான கோடு போட்டுள்ளது. கீழே இலவசம். மேலே கட்டண அமைப்பு வரலாம். இது திடீர்னு இலவச UPI-ஐ நிறுத்தும் நடவடிக்கை இல்லை. தினசரி சிறிய பேமெண்ட்களை எளிதாக வைத்து, பெரிய தொகைகளுக்கு மட்டும் வங்கிகள் மற்றும் பேமெண்ட் நிறுவனங்கள் விரும்பிய கட்டண அமைப்பை அனுமதிக்கும் சமநிலை இது.
இந்த மாற்றம் இந்திய டிஜிட்டல் பேமெண்ட் சூழலுக்கு ஒரு புதிய அத்தியாயத்தைத் தொடங்குகிறது. UPI இப்போ வெறும் பேமெண்ட் முறை மட்டும் இல்லை; தினசரி வாழ்க்கையின் பகுதி. அதனால்தான் இந்த ₹2,000 கோடு மிகவும் முக்கியம். சிறிய தொகைகளைத் தொடாமல், பெரிய ஓட்டங்களில் மட்டும் விலை நிர்ணய இடத்தைத் திறப்பதுதான் இந்த அறிவிப்பின் சாரம்.
MDR என்றால் என்ன? எப்படி வேலை செய்யும்?
முதல்ல MDR என்னன்னு பாருங்க. Merchant Discount Rate அதாவது கஸ்டமர் டிஜிட்டலா பணம் செலுத்தும்போது மெர்ச்சண்ட் செலுத்தும் சிறிய கட்டணம். கிரெடிட் கார்டு, டெபிட் கார்டுல இது எப்போதும் இருந்தது. UPI வந்த பிறகு இந்தியாவில் அதை பெரும்பாலும் விலக்கி அல்லது ரீஇம்பர்ஸ் செய்து வளர்த்தார்கள். அதனால்தான் கடைக்காரர்கள் UPI-ஐ விரும்பி ஏற்றுக்கொண்டார்கள். கார்டுகளில் இருந்த கட்டண சுமை இல்லாமல் போனதால் சிறிய கடைகளும் QR கோடு வைத்துக்கொண்டன.
உதாரணமாக, நீங்கள் கிராணா கடையில் ₹350க்கு பால், பிஸ்கட் வாங்கி PhonePe மூலம் பணம் அனுப்புகிறீர்கள். இப்போ அந்த ₹350 பரிவர்த்தனைக்கு மெர்ச்சண்ட் MDR கட்ட வேண்டியதில்லை. ரெஸ்டாரண்ட் பில் ₹1,800 ஆனாலும் அதே மாதிரி இலவச மண்டலத்தில்தான் இருக்கும். ஆனால் ₹2,500க்கு ஒரு மொபைல் கேஸ் செட் அல்லது ₹5,000க்கு அப்ளையன்ஸ் வாங்கினால் படம் மாறலாம். அங்கே MDR வர வாய்ப்பு இப்போ திறந்துள்ளது.
எக்ஸாக்ட் ரேட் என்ன, யார் நிர்ணயிப்பார்கள், பணம் எப்படி வங்கிகள் மற்றும் பேமெண்ட் ஆப்புகளுக்கு பகிரப்படும் என்பது NPCI மற்றும் RBI ஏற்கனவே உள்ள கட்டமைப்புகளின்படி நடக்கும். அறிவிப்பு ஒவ்வொரு மெர்ச்சண்ட்டையும் நாளை முதல் ₹5,000 UPI-க்கு MDR வசூலிக்கச் சொல்லவில்லை. ₹2,000க்கு மேல் உள்ள ப்ளாங்கெட் ஜீரோ-MDR கவசத்தை எடுத்து, அந்த ஓட்டங்களை விலை நிர்ணயம் செய்ய அனுமதிக்கிறது. அதாவது கட்டணம் வருவதற்கு வாய்ப்பு உருவாகியிருக்கிறது; உடனடி கட்டாய கட்டணம் இல்லை.
இந்த வேறுபாடு புரிஞ்சுக்கணும். கீழ் மண்டலம் முழுக்க பாதுகாக்கப்பட்டுள்ளது. மேல் மண்டலத்தில் வங்கிகள், பேமெண்ட் சர்வீஸ் ப்ரொவைடர்கள் மற்றும் பெரிய மெர்ச்சண்டுகள் தங்களுடைய செலவுகளைப் பகிர்ந்துகொள்ளும் வழி திறக்கப்பட்டுள்ளது. இது UPI சூழலின் நீண்டகால நிலைத்தன்மைக்கான ஒரு அடியாகப் பார்க்கப்படுகிறது.
இந்தியாவுக்கு என்ன மாற்றம்?
இந்தியாவில் UPI இப்போ தினசரி வாழ்க்கையின் பகுதி. டீ கடை, ஆட்டோ, கிராணா, சிறிய ஆன்லைன் ஆர்டர் — இவை எல்லாம் பெரும்பாலும் ₹2,000க்கு கீழேதான் இருக்கும். அதனால் சாதாரண மக்கள் மற்றும் சிறிய கடைக்காரர்களுக்கு தினசரி அனுபவம் பெரிதாக மாறாது. கிராணா உரிமையாளர் இன்னும் UPI பேமெண்ட் ஏற்றுக்கொள்வார். வாடிக்கையாளர் QR ஸ்கேன் செய்து அனுப்புவார். அந்த ஓட்டம் இலவச மண்டலத்தில்தான் இருக்கும்.
பெரிய ரீடெய்ல், எலக்ட்ரானிக்ஸ், ஆன்லைன் பிளாட்ஃபார்ம்கள், உயர் மதிப்பு சேவைகள் போன்ற இடங்களில் படம் வேறுபடலாம். அங்கே ₹2,000க்கு மேல் உள்ள பரிவர்த்தனைகளுக்கு MDR வர வாய்ப்பு உள்ளதால், மெர்ச்சண்டுகள் மற்றும் பேமெண்ட் ஆப்புகள் விலை நிர்ணயத்தில் இடம் பெறுகின்றன. PhonePe, Google Pay, Paytm போன்றவை மற்றும் வங்கிகள் இந்த உயர் மதிப்பு ஓட்டங்களில் தங்களுடைய செலவு மாதிரியை சரிசெய்ய முடியும்.
இந்தியாவின் டிஜிட்டல் பேமெண்ட் வளர்ச்சிக்கு இது ஒரு சமநிலை முயற்சி. முழுக்க இலவசமா வைத்துக்கொண்டால் நீண்டகாலத்தில் உள்கட்டமைப்பு செலவுகள் அழுத்தம் கொடுக்கும். முழுக்க கட்டணம் போட்டால் சிறிய பயனர்கள் மற்றும் சிறிய கடைகள் பின்வாங்கலாம். அதனால்தான் ₹2,000 கோடு முக்கியம். தினசரி வாழ்க்கை தொடரும்; பெரிய தொகைகளில் மட்டும் புதிய கட்டமைப்பு வரலாம்.
சாதாரண யூசர் பார்வையில் பார்த்தா, பெரும்பாலான பேமெண்ட்கள் மாறாது. பால் வாங்குறது, ஆட்டோ கட்டணம், சிறிய உணவு ஆர்டர், உள்ளூர் கடை வாங்குதல் — இவை எல்லாம் ₹2,000க்குள் இருந்தால் MDR பேச்சுக்கே இடமில்லை. பெரிய ஷாப்பிங் அல்லது உயர் மதிப்பு பில்லில் மட்டும் கவனம் தேவைப்படலாம். அப்போ மெர்ச்சண்ட் அல்லது ஆப்பு எப்படி கட்டணத்தை கையாளுகிறது என்பதைப் பார்க்கலாம்.
மெர்ச்சண்டுகள் மற்றும் பேமெண்ட் ஆப்புகளுக்கு என்ன?
சிறிய கடைக்காரர்களுக்கு இந்த அறிவிப்பு நிம்மதி. அவங்க தினசரி ஓட்டம் பெரும்பாலும் ₹2,000க்கு கீழேதான். அதனால் அவங்களுக்கு MDR சுமை வராது. பெரிய மெர்ச்சண்டுகள் மற்றும் ஆன்லைன் பிளாட்ஃபார்ம்களுக்கு நிலைமை வேறு. உயர் மதிப்பு பரிவர்த்தனைகளில் கட்டண அமைப்பு வர வாய்ப்பு இருப்பதால், அவங்களும் பேமெண்ட் பார்ட்னர்களும் விலை நிர்ணயம் பேசலாம்.
PhonePe, Google Pay, Paytm போன்ற ஆப்புகள் நீண்டகாலமாக UPI வளர்ச்சியில் முக்கிய பங்கு வகித்தன. பூஜ்ஜிய MDR சூழலில் அவை வேகமா பரவின. இப்போ ₹2,000க்கு மேல் உள்ள ஓட்டங்களில் விலை நிர்ணய இடம் கிடைப்பதால், அவற்றின் வணிக மாதிரிக்கு கூடுதல் நெகிழ்வு கிடைக்கிறது. வங்கிகளும் அதே போல உயர் மதிப்பு பரிவர்த்தனைகளில் செலவுகளைப் பகிர்ந்துகொள்ளும் வாய்ப்பைப் பெறுகின்றன.
இது உடனடி கட்டாய கட்டணம் அல்ல. NPCI மற்றும் RBI கட்டமைப்புகளின்படி ரேட், பகிர்வு முறை, அமலாக்கம் ஆகியவை நடக்கும். அதனால் மெர்ச்சண்டுகள் இப்போவே எல்லா உயர் மதிப்பு UPI-க்கும் கட்டணம் போட ஆரம்பிக்க வேண்டியதில்லை. வாய்ப்பு திறக்கப்பட்டுள்ளது; அமலாக்கம் கட்டமைப்புக்கு ஏற்ப நடக்கும்.
சாதாரண யூசர்களுக்கு என்ன நினைவில் வைக்கணும்?
முதல் விஷயம்: உங்க தினசரி UPI பயன்பாடு பெரும்பாலும் பாதுகாப்பாக இருக்கும். ₹2,000க்கு கீழ் இலவசம் தொடரும். இரண்டாவது: பெரிய தொகை பேமெண்ட் செய்யும்போது மெர்ச்சண்ட் அல்லது ஆப்பு என்ன சொல்கிறது என்பதைப் பாருங்க. மூன்றாவது: இது UPI-ஐ நிறுத்தும் நடவடிக்கை இல்லை. சிறிய ஓட்டங்களை எளிதா வைத்து, பெரிய ஓட்டங்களில் நிலைத்தன்மைக்கு இடம் கொடுக்கும் முயற்சி.
கிராணா கடை, டீ கடை, ஆட்டோ, சிறிய உள்ளூர் வாங்குதல் — இவை எல்லாம் இப்போ போலவே தொடரும். பெரிய எலக்ட்ரானிக்ஸ், அப்ளையன்ஸ், உயர் மதிப்பு ஆன்லைன் ஆர்டர் போன்ற இடங்களில் மட்டும் எதிர்காலத்தில் கட்டண அமைப்பு தெரியலாம். அப்போ தெளிவான தகவலைப் பார்த்து முடிவு எடுக்கலாம்.
இந்தியாவில் UPI வெற்றி பெற்றதற்கு முக்கிய காரணம் எளிமை மற்றும் இலவச அனுபவம். அந்த அனுபவத்தை தினசரி அளவில் காப்பாற்றி, அதே நேரத்தில் உயர் மதிப்பு ஓட்டங்களில் நிலைத்தன்மைக்கு வழி திறப்பதுதான் இந்த அறிவிப்பின் நோக்கம். சாதாரண இந்தியர்களின் பெரும்பாலான பயன்பாடு இன்னும் இலவச மண்டலத்தில்தான் இருக்கும் என்பதை மறக்காதீங்க.
சுருக்கமா சொன்னா, ₹2,000க்கு கீழ் உங்க UPI அனுபவம் மாறாது. மேலே உள்ள தொகைகளுக்கு கட்டண வாய்ப்பு திறக்கப்பட்டுள்ளது. அது எப்படி, எப்போ, எவ்வளவு என்பது NPCI மற்றும் RBI கட்டமைப்புகளின்படி தெளிவாகும். இப்போ உங்களுக்குத் தெரிஞ்சுக்கணும் முக்கிய விஷயம் ஒன்றுதான்: தினசரி சிறிய செலவுகள் இலவசமாகவே தொடரும்.





கருத்துகள் (0)
Be the first to comment!