

Key Takeaways
- Vi sales force நீண்ட demoralisation-க்குப் பிறகு மீண்டும் energetic-ஆ இருக்கு; prepaid recharge, store footfall, plan upgrade-ல operational traction தெரியுது.
- இந்தியாவின் telecom இன்னும் Jio–Airtel–Vi மூன்று பேர் fight — retail push, pricing, choice மூன்றும் daily battle ground.
- ₹199 pack-லிருந்து ₹299 / ₹399 richer pack-க்கு convert பண்ற confidence field team-ல வந்துடுச்சு.
- மூன்றாவது operator healthy-ஆ இருந்தா Digital India-வுக்கு நல்லது — UPI prepaid users முதல் metro-வுக்கு வெளியே 5G reach வரை.
- Ground feel real-ஆ இருந்தாலும் Vi-க்கு legacy debt, spectrum payment stress இன்னும் இருக்கு; sales morale early signal தான், full turnaround இல்ல.
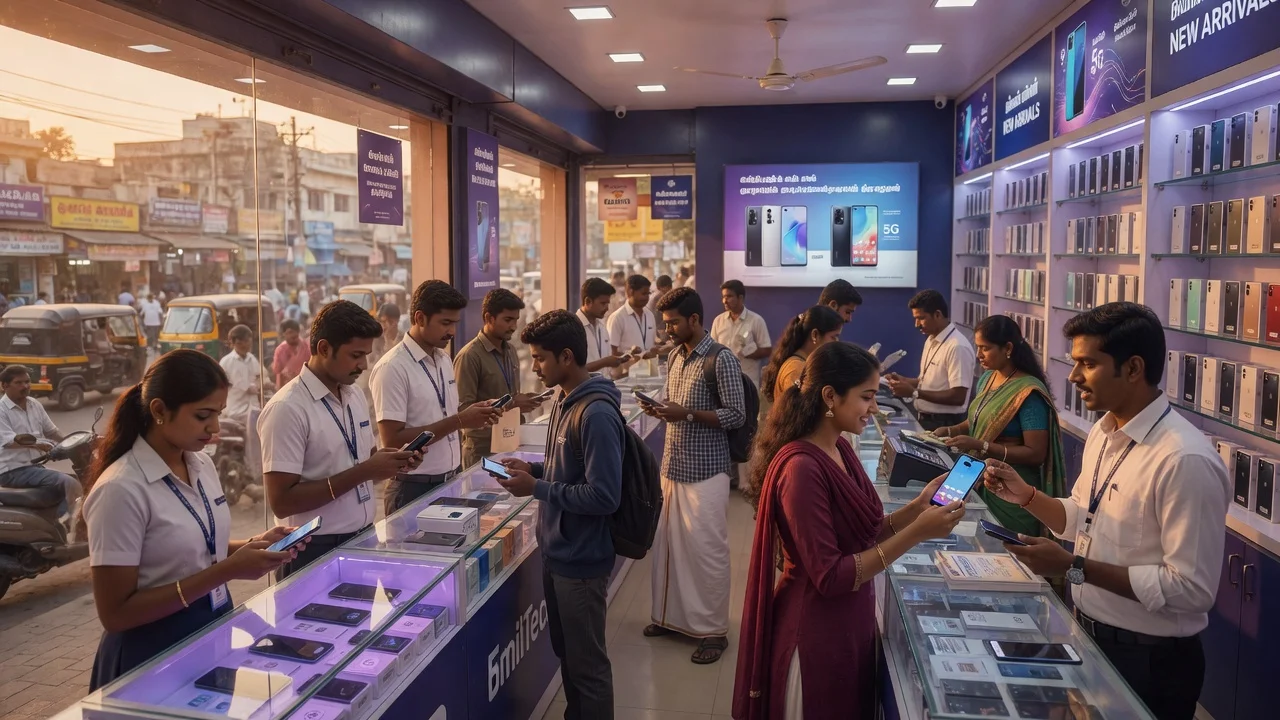
நீண்ட காலமா Vodafone Idea store-க்குள்ள போனா அல்லது Vi retailer-கிட்ட பேசினா, ஏற்கனவே தோத்துட்ட மாதிரி பேசுவாங்க. Target கஷ்டம், churn அதிகம், Jio-வும் Airtel-உம் எல்லா conversation-லயும் நிழலா இருந்தது. இப்போ அந்த mood மாறிட்டு இருக்கு. Vi-யின் sales force-க்கு மீண்டும் spring வந்துடுச்சு. Field team, franchise partner, retail staff எல்லாரும் plan pitch, recharge conversion, customer retention பத்தி upbeat-ஆ பேசுறாங்க.
இது வெறும் pep talk இல்ல. அந்த energy company numbers-லயும் தெரிய ஆரம்பிச்சிருக்கு — ground-ல better traction, prepaid–postpaid push-ல steady execution, மூன்றாவது player disappear ஆகாதுன்னு clear sense. 2026-ல இந்தியாவின் brutal telecom market-ல ஒவ்வொரு ARPU rupee-யும், ஒவ்வொரு SIM swap-உம் முக்கியம். Sales morale soft fluff இல்ல; Vi relevance மீண்டும் பிடிக்க முடியுமான்னு early signal இது.
என்ன நடந்தது? Mood எப்படி மாறிச்சு?
Vi-யின் பிரச்சனை network quality அல்லது marketing slogan மட்டும் இல்ல. பல வருஷ debt pressure, spectrum payment stress, கடுமையான price competition organization-ஐ defensive-ஆ வச்சிருந்தது. Company shaky-ஆ தெரிஞ்சா, முதல்ல salespeople feel பண்ணுவாங்க. Retailer hard-ஆ push பண்ண தயங்குவாங்க. Agent upgrade chase பண்ண மாட்டாங்க. Customer conviction இல்லன்னு sense பண்ணி அடுத்த Jio அல்லது Airtel counter-க்கு போயிடுவாங்க.
இப்போ மாறியிருக்குன்னு தெரியுறது என்னன்னா — internal direction clear-ஆ இருக்கு, sales machine தினமும் survival mode-ல இல்ல. Team weekly recharge goal hit பண்றது பத்தி பேசுறாங்க. Prepaid user-ஐ கொஞ்சம் richer pack-க்கு convert பண்றது. Rival-க்கு constant leakage குறைக்கிறாங்க. Store-level activity busy-ஆ தெரியுது. Channel partner resign ஆன மாதிரி இல்ல.
அதாவது, எளிமையா சொன்னா — கடைக்குள்ள customer வந்தா confident-ஆ plan explain பண்றாங்க. Kirana-linked recharge point, local franchise outlet, city mall — இந்த இடத்துலதான் இந்தியாவின் telecom win அல்லது lose ஆகுது. Boardroom slide இல்ல, இந்த daily fight தான். உதாரணமாக, ஒரு prepaid user ₹199 pack போட்டுட்டு இருந்தா, இப்போ ₹299 அல்லது ₹399 pack suggest பண்ணி conversion எடுக்கிற confidence வந்துடுச்சு. அதுதான் spring in the step.
Sales Force Energy Numbers-ல எப்படி தெரியுது?
Ground-ல better traction என்றால் என்ன? Prepaid recharge volume steady-ஆ நகருது, store footfall busy-ஆ தெரியுது, plan upgrade conversation அதிகமா ஆகுது. Postpaid push-லயும் execution soft-ஆ இல்ல. Vi retail staff இப்போ rival counter offer வந்தா கூட panic mode-ல போகாம plan benefit, validity, data roll-over மாதிரி practical points சொல்லி hold பண்ற try பண்றாங்க.
இந்தியாவின் telecom போட்டி இன்னும் three-way battle. Jio-வுக்கு scale-உம் digital ecosystem pull-உம் இருக்கு. Airtel-க்கு premium positioning-உம் enterprise strength-உம் இருக்கு. Vi-க்கு survival + relevance battle. அந்த battle-ல sales force demoralised-ஆ இருந்தா market share leak வேகமா ஆகும். இப்போ அந்த leak slow ஆகுற feel இருக்கு — அதுதான் operational traction-னு சொல்றது.
ARPU rupee ஒவ்வொன்றும் முக்கியம். Prepaid user-ஐ richer pack-க்கு நகர்த்துறது, churn குறைக்கிறது, SIM swap-ஐ rival-க்கு போக விடாம தடுப்பது — இதெல்லாம் daily KPI. Field team இப்போ இந்த KPI-ஐ survival fear-ஓட இல்ல, achievable target-ஆ பாக்குறாங்க. அது morale-ஐ மாத்துது. Franchise partner-உம் “இன்னும் கொஞ்சம் போராடினா hold பண்ணலாம்”னு பேசுறாங்க. அது small shift மாதிரி தெரிஞ்சாலும், retail-heavy market-ல பெரிய விஷயம்.
இந்தியாவுக்கு இது ஏன் Matter ஆகுது?
மூன்றாவது operator healthy-ஆ இருந்தா Digital India-வுக்கு நல்லது. Competition இருந்தா தான் pricing discipline வரும், rural–semi-urban coverage pressure வரும், 5G reach metro-வுக்கு வெளியேயும் பரவும். UPI prepaid users, small shop recharge points, student packs, family postpaid — இந்த segments-ல choice இருந்தா தான் consumer-க்கு நல்லது.
Vi disappear ஆனா duopoly feel வலுப்படும். அப்போ long-term-ல tariff flexibility, regional push, niche packs எல்லாம் பாதிக்கலாம். அதனால Vi sales machine மீண்டும் energetic-ஆ இருக்குறது வெறும் company story இல்ல — market structure story-உம் கூட. 2026-ல இந்தியாவின் digital economy UPI, OTT, remote work, small business connectivity எல்லாத்துக்கும் reliable mobile data தேவை. Third player ground-ல present-ஆ இருந்தா coverage gaps, price spikes, service complacency குறைய வாய்ப்பு.
Kirana recharge, local franchise, mall kiosk — இந்த micro points-ல தான் India telecom win/lose ஆகுது. App notification மட்டும் போதாது. Human pitch, trust, quick recharge help, plan explain — இதெல்லாம் sales force energy-ல இருந்து வரும். அதனால spring in the step என்பது soft HR talk இல்ல; distribution muscle signal.
ஆனா Challenges இன்னும் இருக்கு — Full Turnaround இல்ல
Ground feel real-ஆ இருந்தாலும் Vi-க்கு legacy debt, spectrum stress இன்னும் இருக்கு. Capital pressure, interest burden, network investment need — இதெல்லாம் overnight போகாது. Sales morale early positive signal தான். Company balance sheet, spectrum payment calendar, competitive ARPU war எல்லாம் parallel-ஆ நடக்கும்.
Jio–Airtel aggressive offer வந்தா மீண்டும் defensive mode-க்கு போக வாய்ப்பு. Network perception gap சில circles-ல இருக்கலாம். Postpaid premium segment-ல trust rebuild time எடுக்கும். அதனால “sales force energetic = full turnaround”னு short-cut எடுக்க முடியாது. ஆனா without sales energy turnaround start-ஏ ஆகாது. அந்த first gear இப்போ engage ஆயிருக்குன்னு தெரியுது.
Retailer confidence, agent upgrade chase, weekly recharge goal talk — இதெல்லாம் leading indicators. Lagging indicators revenue mix, ARPU trend, churn curve, net adds later தெரியும். இப்போ available signal என்னன்னா field mood மாறிட்டு இருக்கு, store busy-ஆ தெரியுது, richer pack conversion try நடக்குது. அது 2026 telecom reality-ல meaningful start.
Daily Battle Ground எப்படி இருக்கும்?
Prepaid recharge counter-ல customer வந்தா என்ன நடக்கும்? Validity days, daily data, calling benefit, OTT add-on — இதெல்லாம் 30–90 seconds-ல explain பண்ணணும். Vi staff இப்போ அந்த pitch-ஐ confident-ஆ பண்றாங்க. Rival shop next door-ல cheaper feel வந்தா கூட “இந்த pack-ல இவ்வளவு extra data / longer validity”னு hold பண்ற try.
Plan upgrade conversation முக்கியம். ₹199-ல stuck user-ஐ ₹299 / ₹399-க்கு நகர்த்துறது ARPU-க்கு நல்லது, churn risk-ஐயும் குறைக்கலாம். அந்த suggestion பண்ண agent-க்கு belief வேணும். Belief இல்லன்னா soft pitch-ஏ வராது. இப்போ அந்த belief வந்துட்டு இருக்குன்னு ground talk சொல்றது.
City mall-ல postpaid family plan, enterprise small office SIM, student long-validity pack — segment-wise push-உம் தெரியுது. Survival mode-ல எல்லாரும் same cheap pack push பண்ணுவாங்க. Direction clear ஆனா differentiated pitch வரும். அதுதான் sales machine mature ஆகுற அடையாளம்.
முடிவுரை இல்ல — Next Watch Points
Vi sales force-க்கு spring வந்துடுச்சு. அது numbers-லயும் catch up ஆக ஆரம்பிச்சிருக்கு. Prepaid–postpaid execution, store footfall, richer pack conversion — இதெல்லாம் early traction. இந்தியாவுக்கு third operator relevance நல்லது. ஆனா legacy debt, spectrum stress, brutal price competition போகல. Morale soft fluff இல்ல; relevance signal. அடுத்த quarters-ல ARPU discipline, churn control, rural 5G feel எப்படி இருக்குன்னு பார்க்கணும். Retail India-ல daily fight தான் real scoreboard — அங்க Vi இப்போ quiet-ஆ இல்ல, present-ஆ இருக்கு.

கருத்துகள் (0)
Be the first to comment!